
Usia Pensiun dan Putusan MA
Pemerhati Kebijakan Publik
·waktu baca 9 menit


Tulisan dari Irawan Bayu Aji tidak mewakili pandangan dari redaksi kumparan
 Perbesar
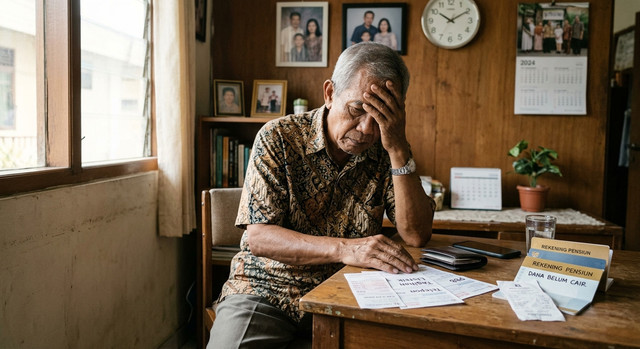
Bayangkan seseorang yang telah bekerja selama puluhan tahun. Pada usia 55 tahun, ia harus meninggalkan pekerjaannya karena telah mencapai batas usia pensiun yang ditetapkan perusahaan. Setiap bulan ia tak lagi menerima gaji, sementara kebutuhan hidup terus berjalan. Anak mungkin masih membutuhkan biaya pendidikan, cicilan rumah belum selesai, dan kebutuhan sehari-hari tetap harus dipenuhi.
Ia sebenarnya telah menjadi peserta Jaminan Pensiun (JP) BPJS Ketenagakerjaan dan membayar iuran selama bekerja. Namun, ketika berhenti bekerja, manfaat pensiun tersebut belum tentu bisa langsung diterima. Ia harus menunggu sampai mencapai usia pensiun yang ditetapkan dalam program JP.
Keadaan semacam inilah yang melatarbelakangi persoalan dalam Putusan Mahkamah Agung (MA) Nomor 18 P/HUM/2026. Melalui putusan tersebut, MA membatalkan Pasal 15 Peraturan Pemerintah Nomor 45 Tahun 2015 yang mengatur kenaikan usia pensiun JP secara bertahap hingga mencapai 65 tahun.
Putusan ini mudah dipahami dari sudut pandang pekerja. Apa gunanya memiliki jaminan pensiun jika manfaatnya belum dapat diterima ketika seseorang sudah berhenti bekerja? Apalagi bagi mereka yang tidak lagi memiliki sumber penghasilan tetap setelah pensiun dari perusahaan.
Tetapi ada hal komplek lain yang perlu dicerna, jaminan pensiun bukan hanya soal kapan seseorang mulai menerima uang pensiun, tetapi juga bagaimana memastikan uang tersebut dapat terus dibayarkan selama ia hidup, bahkan tetap memberikan perlindungan bagi keluarga yang ditinggalkan.
Berhenti Bekerja dan Usia Pensiun
Kita sering menganggap pensiun sebagai satu peristiwa. Seseorang mencapai usia tertentu, berhenti bekerja, lalu mulai menikmati uang pensiun. Padahal, dalam sistem ketenagakerjaan dan jaminan sosial, pensiun memiliki dua pengertian yang tidak selalu sama.
Bagi perusahaan, usia pensiun merupakan batas usia ketika hubungan kerja dapat berakhir karena pensiun. Ketentuannya bisa berbeda antara satu perusahaan dan perusahaan lainnya, bergantung pada perjanjian kerja, peraturan perusahaan, atau perjanjian kerja bersama.
Sementara itu, dalam program JP, usia pensiun menjadi penanda kapan seseorang memenuhi syarat usia untuk mulai menerima manfaat pensiun hari tua. Usia ini ditentukan dengan mempertimbangkan rancangan program yang harus mampu memberikan pembayaran manfaat dalam jangka panjang.
Perbedaan tersebut bukan tanpa alasan. Pekerja yang berhenti bekerja pada usia 55 tahun belum tentu memiliki keadaan yang sama dengan pekerja lain yang masih produktif hingga usia 60 tahun. Ada pula pekerja yang berpindah pekerjaan, kembali bekerja setelah sempat berhenti, atau memiliki riwayat kepesertaan yang tidak berkesinambungan.
Jika usia penerimaan manfaat JP harus selalu mengikuti usia pensiun masing-masing perusahaan, bagaimana perlakuan terhadap pekerja yang berpindah perusahaan dengan aturan usia pensiun berbeda? Apakah dua orang dengan usia dan masa iur yang sama dapat mulai menerima manfaat pada waktu yang berbeda hanya karena bekerja di perusahaan yang berlainan?
Pertanyaan tersebut menunjukkan bahwa menyamakan usia berhenti bekerja dengan usia penerimaan manfaat JP belum tentu menyelesaikan seluruh persoalan. Bahkan, bisa menimbulkan persoalan baru mengenai kesetaraan hak antarpeserta dalam sebuah program yang berlaku secara nasional.
Meski demikian, membiarkan pekerja kehilangan penghasilan selama bertahun-tahun sambil menunggu usia penerimaan manfaat juga bukan keadaan yang dapat diabaikan. Ada kebutuhan perlindungan yang nyata di antara kedua peristiwa tersebut.
Uang Pensiun = Tabungan?
Hal lain yang sering luput dalam pembicaraan mengenai usia pensiun adalah cara kerja program JP itu sendiri.
Berbeda dengan Jaminan Hari Tua (JHT) yang manfaatnya didasarkan pada akumulasi iuran beserta hasil pengembangannya, JP dirancang sebagai program asuransi sosial dengan manfaat pasti. Iuran dikumpulkan dan dikelola bersama untuk membiayai manfaat pensiun sesuai ketentuan yang berlaku.
Karena sifatnya kolektif, manfaat yang diterima seseorang tidak semata-mata ditentukan oleh berapa banyak uang yang pernah ia setorkan. Ada unsur berbagi risiko yang menjadi dasar penyelenggaraan jaminan sosial.
Seseorang yang hidup lebih lama setelah pensiun dapat menerima manfaat bulanan dalam waktu yang lebih panjang. Sebaliknya, peserta yang meninggal dunia dapat meninggalkan hak atas manfaat pensiun bagi ahli waris yang memenuhi persyaratan. Semua itu menjadi bagian dari kewajiban yang harus diperhitungkan oleh program.
Usia pensiun memegang peranan besar dalam mekanisme tersebut. Semakin awal seseorang menerima pensiun, semakin panjang pula kemungkinan masa pembayaran manfaatnya. Pada saat yang sama, masa pengumpulan iuran dapat menjadi lebih pendek. Intinya, perubahan usia pensiun akan memengaruhi keseimbangan antara uang yang masuk dan manfaat yang harus dibayarkan.
Bayangkan sebuah dana yang harus memberikan penghasilan bulanan kepada banyak orang selama masa pensiun mereka. Ketika pembayaran dimulai lebih awal dan berlangsung lebih lama, dana tersebut tentu membutuhkan pembiayaan yang lebih besar. Bila sumber pembiayaannya tidak ikut disesuaikan, kemampuan untuk membayar manfaat pada masa mendatang dapat tertekan.
Pemikiran ini bukan untuk menolak keinginan pekerja memperoleh manfaat lebih awal. Namun, setiap perluasan hak perlu disertai jawaban mengenai bagaimana hak tersebut akan dibiayai.
Sebab, jaminan pensiun tidak hanya harus mampu membayar manfaat kepada mereka yang pensiun hari ini, tetapi juga kepada pekerja muda yang baru akan memasuki masa pensiun puluhan tahun mendatang.
Putusan MA
Menariknya, dalam perkara yang sama, MA tidak mengabulkan seluruh permohonan yang diajukan.
Selain mempersoalkan usia pensiun dalam Pasal 15, para pemohon juga menguji Pasal 24 PP 45/2015. Pasal ini mengatur bahwa peserta yang mencapai usia pensiun tetapi belum memenuhi masa iur minimum 15 tahun memperoleh pengembalian akumulasi iuran beserta hasil pengembangannya, bukan manfaat pensiun bulanan.
Terhadap ketentuan tersebut, MA justru menolak permohonannya.
Salah satu pertimbangan yang dikemukakan adalah pentingnya masa iur minimum untuk menjaga keberlanjutan keuangan program. Dengan kata lain, MA mengakui bahwa kemampuan program untuk membiayai manfaat merupakan hal yang perlu dijaga.
Pertimbangan ini menarik jika disandingkan dengan pembatalan ketentuan usia pensiun.
Masa iur minimum dan usia pensiun memang mengatur dua persoalan yang berbeda. Akan tetapi, keduanya sama-sama memengaruhi kemampuan program memenuhi kewajibannya. Masa iur menentukan persyaratan untuk memperoleh manfaat bulanan, sedangkan usia pensiun turut menentukan kapan pembayaran dimulai dan berapa lama manfaat berpotensi dibayarkan.
Keduanya tidak dapat dipisahkan begitu saja ketika membicarakan keberlanjutan program.
Bahkan, penurunan usia pensiun dapat membawa konsekuensi yang mungkin tidak disadari. Peserta yang lebih cepat mencapai usia pensiun belum tentu telah memenuhi masa iur minimum 15 tahun. Jika persyaratan tersebut belum terpenuhi, ia justru memperoleh pengembalian akumulasi iuran, bukan pensiun bulanan.
Dengan demikian, mempercepat usia pensiun tidak selalu berarti semakin banyak pekerja akan menikmati manfaat pensiun bulanan. Ada kemungkinan sebagian peserta justru mengakhiri kepesertaannya sebelum memenuhi syarat untuk memperoleh penghasilan berkala pada masa tua.
Persoalan seperti ini menunjukkan mengapa perubahan satu ketentuan tidak cukup dinilai secara terpisah dari keseluruhan skema program.
Beban siapa?
Ketika muncul usulan mempercepat usia penerimaan manfaat, perhatian biasanya tertuju pada manfaat yang lebih cepat dinikmati pekerja. Hal tersebut wajar. Bagi seseorang yang telah kehilangan penghasilan, beberapa tahun menunggu uang pensiun tentu bukan waktu yang singkat.
Tetapi ada pertanyaan penting lain yaitu dari mana tambahan biaya untuk pembayaran pensiun?
Dalam program yang dibiayai melalui iuran pekerja dan pemberi kerja, peningkatan kewajiban pada akhirnya memerlukan sumber pembiayaan yang memadai. Pilihannya dapat berupa penyesuaian iuran, perubahan parameter manfaat, atau kebijakan pendanaan lain yang ditetapkan pemerintah.
Setiap pilihan memiliki konsekuensi.
Menaikkan iuran berarti menambah beban pekerja dan pemberi kerja. Mengubah manfaat dapat memengaruhi kecukupan pendapatan peserta ketika pensiun. Sementara itu, mempertahankan manfaat tanpa pembiayaan yang memadai dapat menimbulkan persoalan bagi keberlanjutan program.
Karena itu, perdebatan mengenai usia pensiun seharusnya tidak berhenti pada pilihan antara 55 tahun atau 65 tahun. Masyarakat juga berhak mengetahui konsekuensi dari setiap pilihan tersebut, termasuk siapa yang akan menanggung biayanya.
Keadilan bagi pekerja yang segera memasuki masa pensiun memang harus menjadi perhatian. Namun, hak pekerja yang masih muda dan sedang membangun masa depan pensiunnya juga tidak boleh terabaikan.
Bukan Cuma Soal Usia Pensiun
Ada baiknya kita kembali pada keadaan pekerja di awal tulisan. Ia berhenti bekerja pada usia 55 tahun dan harus menunggu beberapa tahun sebelum menerima manfaat JP.
Apa yang sebenarnya ingin diselesaikan?
Jika persoalannya adalah kehilangan penghasilan setelah hubungan kerja berakhir, maka jawabannya mungkin tidak harus selalu berupa penurunan usia pensiun bagi seluruh peserta.
Indonesia telah memiliki sejumlah instrumen perlindungan pekerja dengan fungsi yang berbeda. Ada JHT, JP, pesangon, dan Jaminan Kehilangan Pekerjaan (JKP), selain program dana pensiun lain yang dapat diselenggarakan oleh pemberi kerja.
Tentu tidak semua instrumen tersebut dapat digunakan dalam keadaan yang sama. JKP, misalnya, diperuntukkan bagi pekerja yang mengalami pemutusan hubungan kerja dan memenuhi persyaratan tertentu, bukan otomatis bagi semua pekerja yang memasuki masa pensiun. Pesangon pun memiliki ketentuan tersendiri.
Namun, keberadaan berbagai instrumen ini membuka ruang untuk memikirkan perlindungan pekerja secara lebih utuh.
Bagi pekerja yang harus berhenti bekerja sebelum mencapai usia penerimaan JP, misalnya, dapat dikaji mekanisme perlindungan selama masa transisi. Pilihan lainnya adalah membuka kemungkinan pensiun lebih awal dengan penyesuaian besaran manfaat yang diperhitungkan secara aktuaria, sehingga tidak seluruh tambahan biaya dibebankan kepada peserta lainnya.
Penyelarasan usia pensiun dalam hubungan kerja juga layak menjadi bagian dari pembahasan. Apalagi usia harapan hidup masyarakat terus berkembang, sementara kondisi kesehatan, jenis pekerjaan, dan kemampuan bekerja pada usia lanjut sangat beragam.
Pekerja kantoran mungkin memiliki kesempatan bekerja lebih lama dibandingkan pekerja yang mengandalkan kekuatan fisik. Perbedaan semacam ini perlu mendapat tempat dalam penyusunan kebijakan, tanpa harus menghilangkan prinsip perlindungan yang setara.
Keberlanjutan Manfaat
Pembatalan Pasal 15 PP 45/2015 menempatkan pemerintah pada pekerjaan yang tidak sederhana. Usia pensiun JP perlu diatur kembali, sementara kebutuhan pekerja akan kepastian penerimaan manfaat harus tetap diperhatikan.
Putusan MA sendiri tidak otomatis menjadikan usia pensiun seluruh peserta JP berubah menjadi 55 tahun. Ketentuan pengganti masih diperlukan untuk memberikan kepastian mengenai usia penerimaan manfaat dan pelaksanaannya.
Penyusunan aturan baru ini semestinya menjadi kesempatan untuk melihat persoalan pensiun secara lebih luas, bukan sekadar mengganti satu angka usia dengan angka lainnya.
Pekerja membutuhkan kepastian bahwa ketika penghasilannya berhenti, ada perlindungan yang dapat diandalkan. Namun, kepastian itu juga berarti bahwa dana yang menjamin masa tuanya dikelola dengan perhitungan yang mampu menjangkau masa depan.
Kita tentu tidak ingin pekerja yang telah pensiun harus menunggu terlalu lama untuk memperoleh penghasilan pengganti. Tetapi kita juga tidak ingin kebijakan yang memberikan kemudahan hari ini justru menimbulkan kesulitan bagi generasi pekerja berikutnya.
Kedua kepentingan itu sama-sama sah dan sama-sama layak dilindungi.
Barangkali di situlah pekerjaan terbesar setelah putusan MA ini, bukan sekadar mempertemukan usia berhenti bekerja dengan usia menerima uang pensiun, melainkan memastikan tidak ada pekerja yang terabaikan ketika memasuki masa tua, tanpa menjanjikan manfaat yang kelak sulit dipenuhi.