
Insentif Fiskal UMKM: Katalis Pertumbuhan atau Penghambat Inovasi?
Mahasiswa Politeknik Keuangan Negara STAN
·waktu baca 5 menit


Tulisan dari Urvan Gibran tidak mewakili pandangan dari redaksi kumparan
 Perbesar
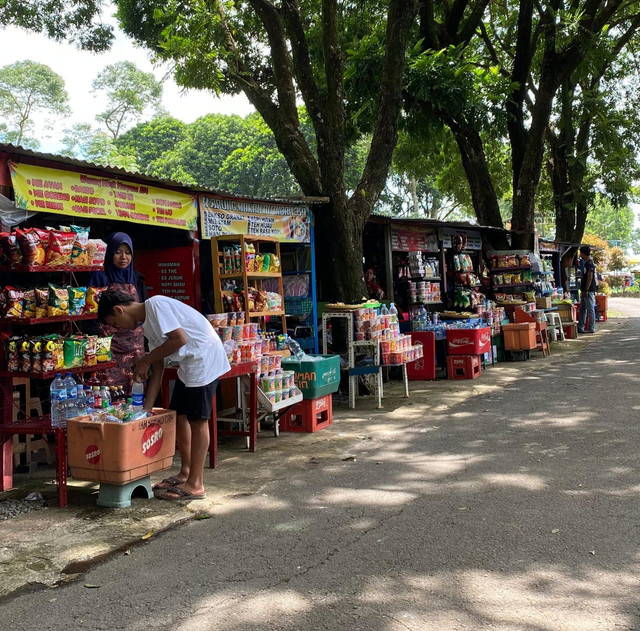
Pemerintah Indonesia terus menunjukkan komitmen untuk mendukung pelaku usaha mikro, kecil, dan menengah (UMKM) melalui berbagai insentif fiskal. Salah satu kebijakan terbaru adalah perpanjangan masa berlaku tarif Pajak Penghasilan (PPh) Final sebesar 0,5 persen bagi UMKM dengan omzet tahunan Rp 500 juta hingga Rp 4,8 miliar. Di samping itu, UMKM dengan omzet di bawah Rp 500 juta tetap dibebaskan dari kewajiban membayar PPh. Kebijakan ini bertujuan mendorong pertumbuhan UMKM dan memperkuat ekonomi nasional yang inklusif.
Namun, kebijakan ini memunculkan pertanyaan penting: apakah insentif fiskal ini benar-benar mendorong UMKM untuk berkembang atau justru menahan mereka di zona nyaman?
UMKM Sebagai Tulang Punggung Ekonomi Indonesia
UMKM merupakan tulang punggung ekonomi Indonesia, mencakup sekitar 99% total unit usaha di Indonesia, berkontribusi terhadap Produk Domestik Bruto (PDB) nasional hingga 60,51%, serta menyerap hampir 97% dari total tenaga kerja di Indonesia. Meski memiliki peran yang signifikan, UMKM sering menghadapi tantangan seperti akses terbatas ke modal, minimnya dukungan infrastruktur, dan beban regulasi.
Dalam upaya meringankan beban tersebut, pemerintah memberlakukan tarif PPh Final sebesar 1% sejak 2013 melalui Peraturan Pemerintah (PP) Nomor 46 Tahun 2013 dan 0,5% sejak 2018 melalui PP Nomor 23 Tahun 2018. Kebijakan ini diperkuat oleh PP Nomor 55 Tahun 2022, yang memberikan insentif fiskal berdasarkan durasi penerimaan insentif sebelumnya. Selain itu, pembebasan Pajak Pertambahan Nilai (PPN) juga diberikan kepada pengusaha kecil dengan omzet hingga Rp 4,8 miliar per tahun, sehingga semakin memperkuat daya saing UMKM.
Insentif Fiskal Sebagai Katalis Pertumbuhan
Seiring dengan upaya pemerintah tersebut, penting untuk memahami bagaimana kebijakan ini memberikan dampak nyata bagi pelaku UMKM. Dalam konteks ini, kita dapat melihat berbagai sisi positif yang dihasilkan dari pemberian insentif fiskal ini.
Meringankan Beban Pajak: Kebijakan ini memberikan ruang bagi UMKM untuk mengalokasikan sumber daya mereka ke aktivitas produktif seperti investasi, pengembangan produk, atau pemasaran. Dengan beban pajak yang rendah, UMKM dapat lebih fokus pada pertumbuhan bisnis.
Peningkatan Likuiditas: Tarif pajak yang rendah memungkinkan pelaku UMKM memiliki arus kas yang lebih tinggi, sehingga UMKM dapat menggunakan arus kas berlebih tersebut untuk ekspansi. Hal ini bermanfaat terutama bagi UMKM yang baru berdiri dan memiliki keterbatasan modal.
Meningkatkan Daya Saing: Dengan biaya pajak yang lebih ringan, UMKM dapat menawarkan harga yang lebih kompetitif di pasar, sehingga mampu bersaing dengan perusahaan besar maupun produk impor.
Pembinaan Jangka Panjang: Insentif ini dirancang sebagai upaya pembinaan awal, insentif ini dapat memberikan waktu bagi UMKM untuk belajar mengelola keuangan mereka sebelum dikenakan tarif pajak normal.
Insentif Fiskal sebagai Penghambat Inovasi
Meskipun banyak manfaat yang dapat dirasakan dari kebijakan ini, penting untuk melihat sisi lain yang dapat muncul sebagai konsekuensi tidak langsung. Berikut adalah beberapa tantangan yang mungkin timbul dari implementasi insentif fiskal bagi UMKM.
Loss Aversion Bias: Insentif pajak bagi UMKM dengan omzet di bawah Rp 4,8 miliar dapat memicu loss aversion bias, yaitu kecenderungan menghindari potensi kerugian lebih besar dibanding mengejar keuntungan. Misalnya, seorang pengusaha yang mendekati batas omzet mungkin enggan berkembang karena khawatir tarif pajaknya naik. Alih-alih berekspansi, ia bisa memilih membatasi produksi atau membagi usahanya agar tetap menikmati tarif pajak rendah. Jika dibiarkan, hal ini dapat menghambat pertumbuhan UMKM.
Ketergantungan pada Insentif: Kebijakan ini berpotensi menimbulkan budaya ketergantungan. Alih-alih berfokus pada inovasi dan ekspansi, UMKM dapat terjebak dalam pola pikir mengandalkan insentif untuk tetap bertahan.
Distorsi Pasar: Insentif pajak yang hanya berlaku untuk UMKM tertentu dapat menciptakan ketimpangan dalam persaingan. Pelaku usaha besar yang harus membayar pajak penuh mungkin merasa tidak diuntungkan dibandingkan dengan UMKM yang menerima insentif.
Efektivitas Jangka Panjang: Kebijakan ini tidak selalu meringankan beban UMKM dan mendorong UMKM untuk menjadi lebih produktif atau inovatif. Tanpa strategi pendukung seperti pelatihan atau akses modal, insentif fiskal semata mungkin tidak cukup untuk mendorong pertumbuhan berkelanjutan.
Strategi Pengoptimalan Insentif Fiskal untuk Pertumbuhan Berkelanjutan UMKM
Untuk memastikan kebijakan ini benar-benar mendorong pertumbuhan UMKM, pemerintah perlu mempertimbangkan beberapa langkah:
1. Mengatasi Loss Aversion Bias: Pemerintah dapat menganalisis pendekatan insentif fiskal berbasis investasi atau inovasi, seperti:
Penghapusan Pajak untuk Keuntungan yang Diinvestasikan Kembali: UMKM yang menggunakan keuntungan usaha untuk mengembangkan bisnisnya (misalnya, membuka cabang baru, meningkatkan kapasitas produksi, atau membeli peralatan baru) diberikan penghapusan pajak atas keuntungan tersebut. Kebijakan ini dapat mendorong pelaku UMKM untuk berfokus pada pertumbuhan bisnis tanpa terbebani oleh kewajiban pajak atas keuntungan yang digunakan untuk reinvestasi.
Insentif Diskon Pajak Berjenjang Berdasarkan Pencapaian Omzet: Pemerintah dapat memberikan diskon pajak secara bertahap sesuai dengan peningkatan omzet, sehingga pelaku UMKM terdorong untuk meningkatkan penjualan tanpa takut melewati batas omzet tertentu (misalnya, yang membuat mereka harus membayar pajak lebih tinggi). Hal ini memberikan insentif langsung bagi pelaku UMKM untuk meningkatkan omzet tanpa takut beban pajak naik secara drastis ketika usaha mereka berkembang.
Kredit Pajak untuk Pengembangan Sumber Daya Manusia (SDM): UMKM yang mengalokasikan dana untuk pelatihan karyawan, rekrutmen tenaga kerja baru, atau peningkatan keterampilan diberikan kredit pajak khusus. Dengan basis insentif berupa peningkatan SDM, diharapkan dapat mendorong UMKM untuk meningkatkan kualitas tenaga kerja mereka, yang pada akhirnya akan meningkatkan produktivitas dan daya saing bisnis.
2. Program Pendampingan: Selain insentif fiskal, pemerintah harus menyediakan pelatihan dan pendampingan untuk meningkatkan kapasitas UMKM dalam aspek manajerial, digitalisasi, dan pengelolaan keuangan.
3. Evaluasi Berkala: Salah satu elemen terpenting dalam melaksanakan sebuah perencanaan adalah evaluasi. Evaluasi memungkinkan pemerintah untuk mengidentifikasi dan memperbaiki kesalahan yang mungkin terjadi selama pelaksanaan kebijakan secara tepat waktu. Oleh karena itu, pemerintah perlu melakukan evaluasi berkala terhadap efektivitas kebijakan insentif ini, guna memastikan bahwa kebijakan tersebut memberikan dampak positif yang signifikan bagi UMKM tanpa menciptakan ketergantungan.
Kesimpulan
Insentif fiskal bagi UMKM, seperti pembebasan PPN dan tarif PPh Final 0,5 persen, merupakan langkah positif yang memberikan ruang bagi pelaku usaha kecil untuk bertumbuh. Namun, pemerintah perlu berhati-hati agar kebijakan ini tidak menjadi penghambat pertumbuhan dalam jangka panjang. Dengan mengkombinasikan insentif fiskal dengan program pendampingan dan inovasi kebijakan, pemerintah dapat menciptakan ekosistem yang mendukung pertumbuhan UMKM yang mandiri, produktif, dan berkelanjutan.