
Bagaimana AI Mengubah Masa Depan Pegawai Bank?
Mahasiswa Fakultas Hukum Universitas Katolik Santo Thomas
·waktu baca 6 menit


Tulisan dari Putri Sereida Oktavia Sibarani tidak mewakili pandangan dari redaksi kumparan
 Perbesar
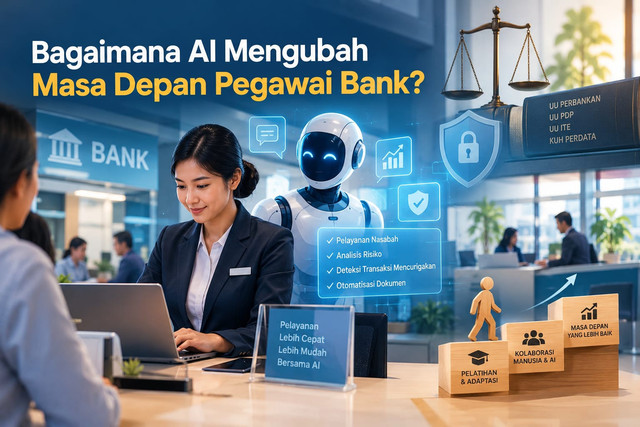
Perkembangan kecerdasan buatan atau artificial intelligence (AI) mulai mengubah cara industri perbankan menjalankan kegiatan operasionalnya, mulai dari pelayanan nasabah hingga analisis risiko kredit. Teknologi ini menawarkan kecepatan, efisiensi, dan kemampuan mengolah data dalam jumlah besar, tetapi sekaligus menimbulkan kekhawatiran mengenai berkurangnya kebutuhan tenaga kerja manusia. Menurut saya, tantangan terbesar perbankan bukan sekadar mengadopsi AI, melainkan memastikan bahwa kemajuan teknologi tetap berjalan seiring dengan perlindungan nasabah, kepastian hukum, dan keberlangsungan pekerjaan pegawai.
Selama ini, pekerjaan pegawai bank identik dengan pelayanan langsung, pemeriksaan dokumen, pemrosesan transaksi, dan pemberian informasi kepada nasabah. Kini, sebagian pekerjaan tersebut dapat dibantu oleh chatbot, sistem otomatisasi, dan teknologi analisis data yang mampu bekerja dengan cepat. Perubahan ini menunjukkan bahwa AI bukan lagi sekadar gambaran masa depan, melainkan teknologi yang perlu dihadapi secara serius oleh industri perbankan dan tenaga kerjanya.
Dari sisi positif, AI dapat membantu bank mendeteksi transaksi mencurigakan, mempercepat pemeriksaan dokumen, menjawab pertanyaan umum, dan mengurangi kesalahan dalam pekerjaan berulang. Pegawai pun memiliki kesempatan untuk memusatkan perhatian pada tugas yang membutuhkan analisis mendalam, komunikasi, serta penyelesaian masalah yang kompleks. Apabila diterapkan secara tepat, teknologi ini dapat meningkatkan kualitas pelayanan sekaligus memperkuat pengelolaan risiko operasional bank.
Namun, penggunaan AI juga membawa dampak negatif yang tidak dapat diabaikan, terutama ketika otomatisasi mengurangi kebutuhan tenaga kerja pada posisi tertentu. Pegawai yang tidak memperoleh pelatihan memadai berisiko mengalami kesulitan beradaptasi, sedangkan kesalahan sistem dapat menimbulkan keputusan kredit yang tidak tepat, kebocoran data, atau pelayanan yang merugikan nasabah. Oleh sebab itu, keberhasilan transformasi digital tidak seharusnya hanya diukur dari penghematan biaya, tetapi juga dari kemampuan bank melindungi pekerja dan nasabah.
Di Indonesia, penggunaan AI dalam kegiatan perbankan perlu memperhatikan Undang-Undang Nomor 7 Tahun 1992 tentang Perbankan sebagaimana diubah dengan Undang-Undang Nomor 10 Tahun 1998, serta Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan. Kerangka hukum tersebut perlu dibaca bersama kewajiban bank menerapkan prinsip kehati-hatian dalam menjalankan kegiatan usahanya, termasuk ketika teknologi digunakan untuk mendukung keputusan operasional. Dengan demikian, penggunaan AI tidak menghapus tanggung jawab bank terhadap keamanan dana, kualitas pelayanan, dan kepentingan nasabah.
Selain undang-undang tersebut, POJK Nomor 11/POJK.03/2022 tentang Penyelenggaraan Teknologi Informasi oleh Bank Umum menjadi salah satu dasar penting dalam pengelolaan teknologi informasi perbankan. Pada 29 April 2025, Otoritas Jasa Keuangan (OJK) juga meluncurkan Tata Kelola Kecerdasan Artifisial Perbankan Indonesia sebagai panduan penerapan AI secara bertanggung jawab dengan memperhatikan risiko dan prinsip kehati-hatian. Ketentuan dan panduan tersebut memperlihatkan bahwa inovasi teknologi perlu disertai pengawasan, tata kelola, serta pertanggungjawaban yang jelas.
Perlindungan data nasabah juga berkaitan erat dengan Undang-Undang Nomor 27 Tahun 2022 tentang Pelindungan Data Pribadi, yang mengatur kewajiban dalam pemrosesan dan perlindungan data pribadi. Sementara itu, Undang-Undang Nomor 1 Tahun 2024 tentang Perubahan Kedua atas Undang-Undang Informasi dan Transaksi Elektronik dapat relevan apabila penyalahgunaan AI memenuhi unsur pelanggaran yang diatur di dalamnya. Artinya, teknologi AI tidak menciptakan ruang bebas hukum bagi pihak yang memanfaatkannya untuk menipu, memanipulasi informasi, atau menyalahgunakan data orang lain.
Dari perspektif hukum perdata, Pasal 1365 Kitab Undang-Undang Hukum Perdata (KUHPerdata) mengatur kewajiban mengganti kerugian akibat perbuatan melawan hukum, sedangkan Pasal 1366 berkaitan dengan kerugian yang timbul akibat kelalaian atau kurang hati-hati. Pasal 1367 juga dapat relevan dalam keadaan tertentu ketika hukum mengatur tanggung jawab seseorang atas perbuatan pihak lain yang berada dalam hubungan tertentu dengannya. Penerapannya tetap harus mempertimbangkan unsur hukum, hubungan sebab akibat, bentuk kesalahan, dan keadaan konkret dalam setiap kasus.
Risiko penyalahgunaan AI bukan sekadar kemungkinan teoretis karena teknologi deepfake telah digunakan dalam berbagai penipuan. Pada 2025, kepolisian Indonesia mengungkap kasus dugaan penipuan yang menggunakan video tiruan Presiden Prabowo Subianto dan sejumlah pejabat untuk menawarkan bantuan pemerintah palsu serta meminta uang dari korban. Peristiwa tersebut menunjukkan pentingnya asas itikad baik dan larangan melakukan penipuan, sementara pihak yang dirugikan dapat menempuh upaya hukum sesuai dengan fakta dan ketentuan yang berlaku.
Kasus lain terjadi di Hong Kong pada 2024, ketika seorang pegawai perusahaan Arup tertipu oleh konferensi video yang menampilkan tiruan digital sejumlah eksekutif perusahaan dan kemudian melakukan transfer sekitar HK$200 juta. Walaupun peristiwa tersebut bukan kasus khusus perbankan, kejadian itu memperlihatkan bahwa wajah dan suara digital tidak lagi selalu dapat dijadikan bukti identitas yang dapat dipercaya. Dalam kegiatan perbankan, asas kehati-hatian dan prinsip verifikasi berlapis menjadi penting agar transaksi bernilai besar tidak hanya disetujui berdasarkan instruksi suara atau video tanpa pemeriksaan tambahan.
Penyalahgunaan AI juga dapat terjadi ketika informasi rekening, identitas, atau riwayat transaksi nasabah dimasukkan ke layanan AI yang tidak memiliki perlindungan memadai. Jika data pribadi diproses tanpa dasar yang sah atau tersebar akibat kelalaian, persoalan tersebut perlu dinilai berdasarkan UU Pelindungan Data Pribadi, ketentuan kerahasiaan bank, dan aturan terkait lainnya. Dalam keadaan seperti itu, asas akuntabilitas mengharuskan pihak yang bertanggung jawab mampu menjelaskan bagaimana data diproses, siapa yang memiliki akses, serta langkah yang dilakukan untuk mencegah dan menangani insiden.
Selain perlindungan nasabah, masa depan pegawai bank juga perlu menjadi perhatian utama dalam penerapan AI. Bank sebaiknya menyediakan pelatihan ulang, peningkatan kompetensi digital, dan kesempatan bagi pegawai untuk beralih ke pekerjaan yang membutuhkan analisis, pengawasan, serta kemampuan komunikasi. Langkah tersebut penting agar transformasi digital tidak semata-mata menghasilkan efisiensi perusahaan, tetapi juga memberikan kesempatan yang adil bagi tenaga kerja untuk beradaptasi.
Menurut saya, masa depan perbankan tidak seharusnya dipahami sebagai pertarungan antara manusia dan mesin, melainkan sebagai upaya menemukan pembagian peran yang tepat di antara keduanya. AI dapat membantu mempercepat pekerjaan dan mengolah informasi, sedangkan manusia tetap diperlukan untuk menilai konteks, memahami kebutuhan nasabah, serta mengawasi keputusan yang berisiko. Karena itu, bank perlu memastikan bahwa teknologi digunakan sebagai alat pendukung yang bertanggung jawab, bukan sebagai alasan untuk mengabaikan hak pekerja dan kepentingan masyarakat.
Sebagai saran, bank perlu menerapkan verifikasi berlapis untuk transaksi berisiko tinggi, melakukan pengujian terhadap sistem AI, menjaga kerahasiaan data, dan menyediakan mekanisme pengaduan yang mudah diakses nasabah. OJK dan regulator terkait juga perlu terus memperkuat pengawasan sesuai kewenangannya, sementara lembaga pendidikan dan pegawai perlu meningkatkan literasi digital agar mampu menghadapi perubahan teknologi. Pada akhirnya, keberhasilan perbankan di era AI tidak cukup diukur dari seberapa banyak pekerjaan yang dapat digantikan mesin, tetapi juga dari seberapa aman, adil, dan bertanggung jawab teknologi tersebut digunakan.