
Pemerintah Tetapkan Batasan Natura Bebas Pajak, Ini Rincian Lengkapnya
Tax Counselor DGT
·waktu baca 3 menit


Tulisan dari Puspitarini Anda tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Pemerintah melalui PMK Nomor 66 Tahun 2023 mengatur bahwa penerapan pajak atas natura sangat memperhatikan nilai kepantasan yang diterima oleh karyawan. Oleh karena itu, natura dan/atau kenikmatan dengan jenis tertentu serta dalam batasan nilai tertentu dapat dikecualikan dari objek Pajak Penghasilan (PPh). Pengaturan ini memberikan kejelasan sekaligus keadilan bagi pemberi kerja dan penerima manfaat atas berbagai fasilitas yang diberikan dalam hubungan kerja.
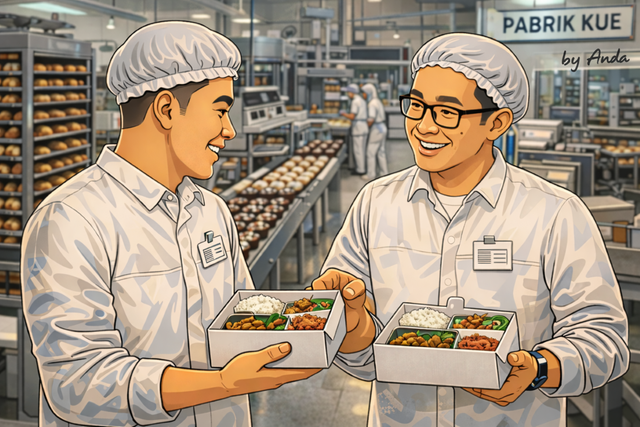
Salah satu jenis natura yang dikecualikan adalah makanan dan/atau minuman yang disediakan untuk seluruh karyawan di tempat kerja tanpa batasan nilai. Selain itu, kupon makan bagi karyawan yang bertugas di luar kantor, termasuk dalam bentuk reimbursement biaya makan dan/atau minum, juga termasuk natura yang dikecualikan dengan batas maksimal Rp2 juta per bulan atau sebesar nilai yang disediakan di tempat kerja (mana yang lebih tinggi). Selanjutnya, bingkisan hari raya keagamaan seperti Idulfitri, Natal, Nyepi, Waisak, dan Tahun Baru Imlek diberikan tanpa batasan nilai, sementara bingkisan selain hari raya keagamaan tersebut dikecualikan dengan batas maksimal Rp3 juta per tahun.
Fasilitas olahraga juga termasuk natura yang dikecualikan, dengan ketentuan selain jenis olahraga tertentu seperti golf, pacuan kuda, power boating, terbang layang, dan otomotif. Nilai fasilitas olahraga ini dibatasi maksimal Rp1,5 juta per tahun. Kemudian, fasilitas tempat tinggal nonkomunal seperti sewa apartemen atau rumah dikecualikan dengan batas maksimal Rp2 juta per bulan, sedangkan fasilitas tempat tinggal komunal seperti asrama tidak memiliki batasan nilai.
Selain itu, berbagai peralatan dan fasilitas kerja seperti laptop, komputer, ponsel, pulsa, dan internet termasuk dalam kategori natura yang dikecualikan tanpa batasan nilai. Begitu pula dengan fasilitas pelayanan kesehatan dan pengobatan dalam rangka penanganan kecelakaan kerja, penyakit akibat kerja, keadaan darurat, hingga pengobatan lanjutan, seluruhnya tidak dikenakan batasan nilai.
Natura atau kenikmatan yang berkaitan dengan standar keamanan, kesehatan, dan keselamatan kerja juga dikecualikan dari objek pajak tanpa batasan nilai. Hal ini mencakup antara lain pakaian seragam, fasilitas antar-jemput karyawan, peralatan keselamatan kerja, serta obat-obatan atau vaksin dalam rangka penanganan pandemi. Selain itu, sarana, prasarana, dan fasilitas yang diberikan kepada pegawai beserta keluarganya yang bekerja di daerah tertentu atau daerah terpencil, termasuk fasilitas perumahan, layanan kesehatan, pendidikan, transportasi, dan olahraga, juga tidak dikenakan batasan nilai.
Fasilitas kendaraan dapat dikecualikan dari objek pajak dengan syarat pegawai atau penerima bukan merupakan pemegang saham dan memiliki penghasilan bruto dari pemberi kerja tidak lebih dari Rp100 juta per bulan. Selanjutnya, fasilitas peribadatan seperti musala, masjid, kapel, atau pura yang digunakan semata-mata untuk kegiatan ibadah juga termasuk natura yang dikecualikan. Demikian pula fasilitas iuran kepada dana pensiun yang ditanggung oleh pemberi kerja bagi pegawai.
Perlu diketahui bahwa ketentuan ini mulai berlaku sejak 1 Juli 2023. Sejak tanggal tersebut, pemberi natura dan/atau kenikmatan wajib melakukan pemotongan PPh atas natura atau kenikmatan yang diberikan apabila nilainya melebihi batasan yang telah ditentukan. Dengan adanya aturan ini, diharapkan tercipta keseimbangan antara kepentingan penerimaan negara dan perlindungan bagi wajib pajak dalam memperoleh fasilitas dari pemberi kerja.