
Top-Up E-Wallet Kena Pajak? Ini Penjelasan Lengkap agar Tidak Salah Paham
Tax Counselor DGT
·waktu baca 4 menit


Tulisan dari Puspitarini Anda tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Seiring pesatnya perkembangan transaksi digital di Indonesia, penggunaan e-wallet telah menjadi bagian tak terpisahkan dari aktivitas ekonomi masyarakat. Di tengah kemudahan tersebut, muncul berbagai pertanyaan terkait aspek perpajakan, khususnya mengenai apakah pengisian saldo dompet digital dikenakan pajak. Minimnya pemahaman yang utuh sering kali memunculkan anggapan bahwa setiap top-up akan mengalami pemotongan tertentu.
Padahal, persepsi tersebut sejatinya tidak tepat dan perlu diluruskan. Hingga saat ini, tidak terdapat kebijakan yang mengenakan pajak atas nominal uang yang diisikan ke dalam e-wallet. Dengan kata lain, ketika seseorang melakukan top-up, jumlah saldo yang diterima akan tetap utuh sesuai dengan nilai yang dibayarkan. Tidak ada pemotongan pajak terhadap dana yang masuk ke dompet digital pengguna.
Lalu, dari mana sebenarnya muncul anggapan bahwa top-up e-wallet dikenakan pajak? Hal ini tidak terlepas dari adanya pengenaan Pajak Pertambahan Nilai (PPN) pada jasa layanan yang diberikan oleh penyelenggara sistem pembayaran. Dalam praktiknya, penyedia layanan e-wallet atau perantara pembayaran kerap membebankan biaya administrasi kepada pengguna saat melakukan top-up. Atas biaya inilah PPN dikenakan, bukan pada nilai uang yang diisikan.
Ketentuan tersebut telah diatur secara jelas dalam Peraturan Menteri Keuangan (PMK) Nomor 69/PMK.03/2022 yang mulai berlaku sejak 1 Mei 2022. Regulasi ini mengatur perlakuan perpajakan atas penyelenggaraan sistem pembayaran, termasuk transaksi yang melibatkan dompet digital. Artinya, kebijakan ini bukanlah hal baru, melainkan telah berjalan selama beberapa waktu sebagai bagian dari penyesuaian sistem perpajakan di era ekonomi digital.
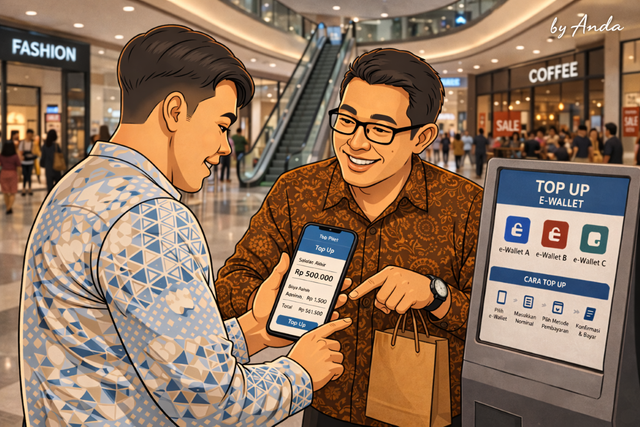
Untuk memberikan gambaran yang lebih konkret, mari kita lihat contoh sederhana. Jika Pak Fajar melakukan top-up e-wallet sebesar Rp500.000 dengan biaya administrasi Rp1.500, maka PPN hanya dikenakan atas biaya administrasi tersebut. Dengan tarif PPN sebesar 11 persen, pajak yang dikenakan adalah Rp165. Dalam kondisi ini, saldo e-wallet yang diterima Pak Fajar tetap sebesar Rp500.000, tanpa ada pengurangan akibat pajak.
Contoh lain, apabila Pak Fajar melakukan top-up sebesar Rp300.000 dengan biaya administrasi yang sama, yaitu Rp1.500, maka PPN yang dikenakan tetap sebesar Rp165. Hal ini menunjukkan bahwa besaran pajak tidak bergantung pada nilai top-up, melainkan pada biaya jasa layanan yang dikenakan oleh penyedia. Selama biaya administrasi tidak berubah, maka jumlah PPN yang dibayarkan pun akan tetap sama, berapa pun nominal top-up yang dilakukan.
Penting untuk dipahami bahwa konsep ini sejalan dengan prinsip dasar PPN, yaitu pajak atas konsumsi barang dan jasa. Dalam konteks ini, jasa yang dimaksud adalah layanan sistem pembayaran yang memfasilitasi transaksi top-up, bukan uang yang dipindahkan ke dalam e-wallet. Oleh karena itu, pengenaan pajak hanya berlaku pada nilai jasa yang diberikan oleh penyelenggara, bukan pada dana milik pengguna.
Selain itu, tidak semua transaksi top-up selalu dikenakan biaya administrasi. Beberapa penyedia layanan bahkan menawarkan top-up tanpa biaya tambahan melalui metode tertentu, seperti transfer bank tertentu atau promosi khusus. Dalam kondisi tersebut, otomatis tidak ada PPN yang dikenakan, karena tidak terdapat biaya jasa yang menjadi dasar pengenaan pajak.
Meningkatnya literasi digital masyarakat seharusnya diiringi dengan pemahaman yang baik terhadap aspek perpajakan dalam transaksi elektronik. Sayangnya, arus informasi yang cepat di media sosial sering kali tidak diimbangi dengan verifikasi yang memadai, sehingga memunculkan misinformasi yang berpotensi menimbulkan keresahan.
Oleh karena itu, penting bagi masyarakat untuk merujuk pada sumber resmi dan memahami konteks kebijakan secara utuh. Pemerintah pada dasarnya tidak mengenakan pajak baru atas top-up e-wallet, melainkan hanya menerapkan ketentuan PPN yang sudah berlaku terhadap jasa layanan. Transparansi informasi menjadi kunci agar masyarakat tidak salah dalam menafsirkan kebijakan yang ada.
Sebagai penutup, dapat ditegaskan bahwa top-up e-wallet tidak dikenakan pajak atas nominal saldo yang diisikan. Pajak hanya berlaku pada biaya jasa layanan yang dikenakan oleh penyedia sistem pembayaran. Dengan pemahaman ini, masyarakat diharapkan tidak lagi terpengaruh oleh informasi yang keliru dan dapat terus memanfaatkan layanan keuangan digital dengan rasa aman dan nyaman.