
Uang Rp100 Ribu dan Ilusi “Cuma Seratus Ribu”
Mahasiswa Universitas Pamulang Program Studi Manajemen Fakultas Ekonomi dan Bisnis. Saya tertarik dengan manajemen keuangan dan perencanaan SDM
·waktu baca 4 menit


Tulisan dari Sabita Madani tidak mewakili pandangan dari redaksi kumparan
 Perbesar
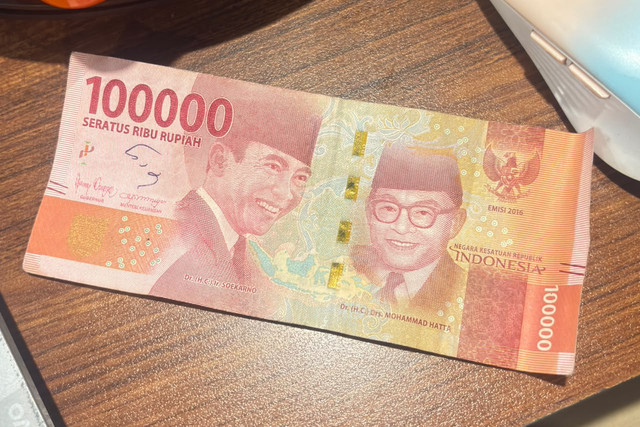
Pernah tidak merasa baru saja menerima uang, tetapi beberapa hari kemudian sudah bingung uangnya habis untuk apa?
Padahal kalau dipikir-pikir, kita tidak merasa membeli sesuatu yang mahal. Paling cuma pesan makanan Rp30 ribu, beli kopi Rp25 ribu, ongkos Rp20 ribu, lalu ada sedikit belanja online. Semuanya terlihat kecil. Tidak ada satu transaksi yang terasa benar-benar menguras dompet.
Tapi ketika semuanya dijumlahkan, ternyata uang yang keluar sudah ratusan ribu.
Menurut saya, salah satu masalah keuangan yang sering terjadi bukan karena kita membeli barang yang mahal, tetapi karena kita terlalu sering menganggap pengeluaran kecil sebagai sesuatu yang tidak penting.
Kalimat “cuma Rp20 ribu” mungkin terdengar sepele. Tetapi kalau kalimat tersebut muncul setiap hari, ceritanya menjadi berbeda.
Misalnya dalam satu hari seseorang mengeluarkan Rp20 ribu untuk kopi, Rp25 ribu untuk pesan makanan, dan Rp15 ribu untuk ongkos tambahan. Totalnya Rp60 ribu. Kalau pola tersebut terjadi selama 25 hari, jumlahnya menjadi Rp1,5 juta.
Yang menarik, biasanya kita tidak merasa sudah menghabiskan Rp1,5 juta. Yang kita ingat justru transaksi-transaksi kecilnya.
“Cuma beli kopi.”
“Cuma pesan makanan.”
“Cuma checkout satu barang.”
“Cuma naik ojek online karena lagi malas.”
Kata “cuma” ternyata bisa menjadi sangat mahal kalau terlalu sering digunakan.
Masalahnya Bukan Selalu Boros
Ketika membicarakan keuangan, kita sering menggunakan kata “boros” dengan sangat mudah. Seseorang yang sering membeli kopi dianggap boros. Orang yang suka belanja online dianggap boros. Orang yang sering makan di luar juga dianggap boros.
Padahal menurut saya, persoalannya tidak sesederhana itu.
Mengeluarkan uang untuk sesuatu yang kita sukai bukan berarti salah. Kita bekerja juga tentu ingin menikmati hasilnya. Tidak mungkin setiap pengeluaran harus dianggap sebagai sesuatu yang buruk.
Yang menjadi masalah adalah ketika kita tidak menyadari pola pengeluaran sendiri.
Misalnya, membeli kopi Rp25 ribu sekali seminggu mungkin tidak terlalu berpengaruh. Tetapi kalau membeli kopi hampir setiap hari karena sudah menjadi kebiasaan, pengeluaran tersebut perlu mulai diperhatikan.
Begitu juga dengan belanja online. Satu barang seharga Rp50 ribu mungkin terlihat murah. Namun, kalau dalam satu bulan kita melakukan sepuluh transaksi dengan alasan “murah”, totalnya sudah Rp500 ribu.
Di sinilah menurut saya pentingnya melihat uang bukan hanya berdasarkan harga satu barang, tetapi berdasarkan kebiasaan.
Uang Digital Membuat Semuanya Terasa Lebih Ringan
Perubahan cara pembayaran juga membuat fenomena ini semakin menarik.
Dulu ketika membawa uang tunai Rp100 ribu, kita bisa melihat uang tersebut berkurang secara langsung. Setelah membeli makanan Rp40 ribu, uang di dompet tinggal Rp60 ribu. Secara visual kita bisa merasakan bahwa uang kita berkurang.
Sekarang, pembayaran bisa dilakukan hanya dengan memindai QRIS atau membuka aplikasi. Tidak ada uang fisik yang berpindah dari tangan kita.
Menurut saya, kemudahan ini memang sangat membantu. Kita tidak perlu membawa banyak uang tunai dan transaksi menjadi lebih cepat. Tetapi di sisi lain, kemudahan tersebut juga bisa membuat pengeluaran terasa tidak terlalu nyata.
Ketika membayar Rp35 ribu menggunakan saldo digital, rasanya berbeda dibanding mengeluarkan tiga lembar uang sepuluh ribuan ditambah lima ribu dari dompet.
Bukan berarti pembayaran digital adalah penyebab seseorang menjadi boros. Masalahnya lebih kepada bagaimana teknologi membuat transaksi menjadi semakin mudah, sementara kita harus tetap memiliki kesadaran untuk mengontrolnya.
Kita Perlu Berhenti Menganggap Pengeluaran Kecil Tidak Berarti
Menurut saya, mengatur keuangan tidak selalu harus dimulai dari membuat perencanaan yang rumit.
Tidak semua orang langsung bisa membagi penghasilan ke dalam banyak kategori, mencatat investasi, atau membuat target keuangan jangka panjang.
Hal sederhana yang bisa dilakukan adalah mulai memperhatikan pengeluaran kecil.
Coba selama satu minggu catat semua pengeluaran, termasuk yang nilainya hanya Rp5 ribu atau Rp10 ribu. Bukan untuk menyalahkan diri sendiri, tetapi untuk melihat pola.
Mungkin kita akan menemukan bahwa ternyata ada banyak uang yang keluar untuk hal-hal yang sebenarnya tidak terlalu kita butuhkan.
Dari situ kita bisa menentukan sendiri mana yang ingin dikurangi dan mana yang memang masih ingin dipertahankan.
Karena menurut saya, mengatur keuangan bukan berarti harus menjadi orang yang pelit. Kita tetap boleh membeli kopi, makan di luar, jalan-jalan, atau membeli barang yang kita suka.
Yang penting adalah kita tahu kemampuan kita.
Jangan sampai kita merasa sedang menghemat hanya karena tidak membeli barang seharga Rp1 juta, sementara dalam satu bulan kita mengeluarkan Rp1,5 juta dari berbagai transaksi kecil yang tidak pernah kita hitung.
Pada akhirnya, uang tidak selalu habis karena satu keputusan besar. Kadang uang habis karena terlalu banyak keputusan kecil yang kita anggap tidak berarti.
Jadi, mungkin mulai sekarang sebelum mengatakan “ah, cuma Rp20 ribu”, kita bisa berhenti sebentar dan bertanya: kalau “cuma Rp20 ribu” ini dilakukan berkali-kali, sebenarnya jadi berapa?
Bisa jadi jawabannya adalah alasan kenapa kita selalu merasa uang cepat habis.