
Pajak Minimum Global 15%: Apa Dampaknya bagi Indonesia?


Tulisan dari Salsabila Aulia tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Bayangkan sebuah perusahaan besar yang beroperasi di banyak negara. Saat menentukan lokasi bisnis, perusahaan tentu mempertimbangkan banyak hal, termasuk besarnya pajak yang harus dibayar. Negara yang menawarkan berbagai kemudahan dan insentif pajak bisa menjadi pilihan menarik bagi investor.
Namun, bagaimana jika persaingan tersebut justru membuat perusahaan multinasional membayar pajak dengan tarif efektif yang sangat rendah? Sementara itu, negara tempat mereka menjalankan bisnis tetap harus menyediakan infrastruktur, layanan publik, dan berbagai fasilitas pendukung usaha.
Persoalan inilah yang ingin dijawab melalui Pajak Minimum Global atau Global Minimum Tax (GMT) sebesar 15%. Kebijakan ini dirancang untuk mengurangi persaingan pajak yang tidak sehat dan memastikan perusahaan multinasional tertentu membayar pajak dengan tarif efektif minimum sesuai ketentuan internasional.
Apa Itu Pajak Minimum Global 15%?
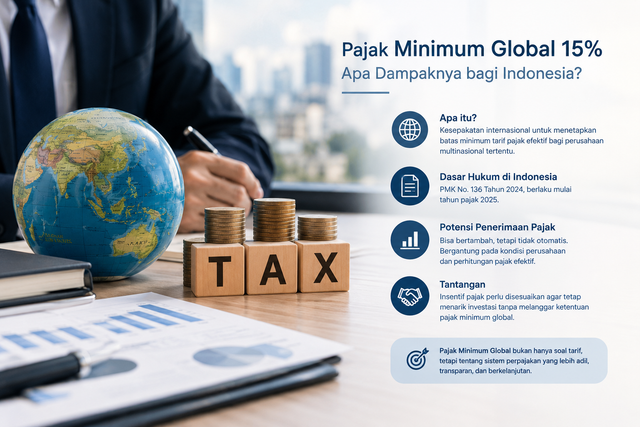
Secara sederhana, Pajak Minimum Global merupakan kesepakatan internasional untuk menetapkan batas minimum tarif pajak efektif bagi grup perusahaan multinasional tertentu. Kebijakan ini dikembangkan melalui kerja sama negara-negara dalam kerangka OECD/G20.
Perlu dipahami, angka 15% bukan berarti setiap perusahaan harus membayar pajak sebesar 15% dari seluruh labanya. Perhitungan GMT menggunakan ketentuan khusus dalam aturan GloBE, termasuk perhitungan penghasilan dan pajak yang diperhitungkan. Jadi, mekanismenya lebih kompleks daripada sekadar mengalikan laba dengan tarif 15%.
Kebijakan ini terutama berlaku bagi grup perusahaan multinasional dengan pendapatan konsolidasi global minimal 750 juta euro, berdasarkan kriteria dan ketentuan yang berlaku. Artinya, GMT tidak otomatis berlaku bagi semua perusahaan di Indonesia, apalagi seluruh pelaku UMKM.
Informasi mengenai kebijakan ini dapat dibaca dalam siaran pers Badan Kebijakan Fiskal Kementerian Keuangan.
Indonesia Sudah Menerapkan Aturan Ini
Indonesia tidak hanya mengikuti perkembangan kebijakan tersebut. Pemerintah telah menerbitkan Peraturan Menteri Keuangan (PMK) Nomor 136 Tahun 2024 tentang Pengenaan Pajak Minimum Global Berdasarkan Kesepakatan Internasional. Aturan ini mulai berlaku untuk tahun pajak yang dimulai pada 2025.
Salah satu hal yang menarik adalah mekanisme pajak tambahan di dalam aturan tersebut. Indonesia menerapkan Domestic Minimum Top-up Tax (DMTT), yang memungkinkan pengenaan pajak tambahan di dalam negeri terhadap entitas yang memenuhi cakupan aturan ketika tarif pajak efektifnya berada di bawah batas minimum.
Mengapa ini penting? Sebab, pajak tambahan tidak otomatis menjadi hak negara lain. Dengan adanya DMTT, Indonesia memiliki mekanisme untuk memungut pajak tambahan terlebih dahulu sesuai ketentuan yang berlaku. PMK tersebut juga mengatur mekanisme Income Inclusion Rule (IIR) dan Undertaxed Payment Rule (UTPR).
Ketentuan lengkapnya bisa dilihat langsung melalui PMK Nomor 136 Tahun 2024 di JDIH Kementerian Keuangan.
Apakah Penerimaan Pajak Indonesia Bisa Bertambah?
Salah satu harapan dari penerapan GMT adalah penerimaan pajak yang lebih terjaga. Ketika perusahaan multinasional yang memenuhi kriteria membayar pajak efektif di bawah batas minimum, mekanisme pajak tambahan dapat diterapkan sesuai aturan. Jika memenuhi persyaratan, penerimaan tambahan tersebut bisa masuk ke negara yang memiliki hak untuk memungutnya.
Bagi Indonesia, keberadaan DMTT menjadi penting agar kesempatan memungut pajak tambahan tidak langsung beralih ke yurisdiksi lain. Meski begitu, besarnya tambahan penerimaan tidak bisa dipastikan hanya dengan melihat tarif 15%. Hasilnya bergantung pada kondisi perusahaan, perhitungan pajak efektif, dan ketentuan GMT yang berlaku.
Jadi, GMT bukan jaminan bahwa penerimaan pajak Indonesia akan langsung melonjak. Kebijakan ini lebih tepat dilihat sebagai salah satu upaya memperkuat sistem perpajakan dalam menghadapi aktivitas bisnis lintas negara.
Insentif Pajak dan Tantangan Menarik Investor
Di sisi lain, ada tantangan yang tidak kalah penting. Selama ini, insentif pajak menjadi salah satu cara pemerintah menarik investasi. Perusahaan bisa mempertimbangkan keringanan pajak ketika memilih negara untuk membangun fasilitas produksi atau mengembangkan bisnis.
Namun, bagi perusahaan yang masuk dalam cakupan GMT, manfaat sebagian insentif pajak dapat berkurang apabila insentif tersebut menurunkan tarif pajak efektif di bawah batas minimum. Artinya, pemerintah perlu lebih cermat merancang kebijakan insentif agar tetap mendukung investasi tanpa mengabaikan ketentuan pajak minimum global.
Indonesia juga tidak bisa hanya mengandalkan keringanan pajak untuk menarik investor. Kepastian hukum, kemudahan perizinan, infrastruktur, kualitas tenaga kerja, dan kondisi ekonomi turut memengaruhi keputusan perusahaan. Penjelasan lebih lanjut mengenai tantangan ini dapat dibaca dalam artikel Direktorat Jenderal Pajak tentang kebutuhan insentif fiskal baru setelah hadirnya Pajak Minimum Global.
Lalu, Apa Artinya bagi Indonesia?
Penerapan Pajak Minimum Global 15% membawa peluang sekaligus pekerjaan rumah bagi Indonesia. Di satu sisi, kebijakan ini bisa membantu menjaga penerimaan pajak dari aktivitas perusahaan multinasional. Di sisi lain, pemerintah perlu memastikan bahwa perubahan aturan tidak membuat Indonesia kehilangan daya tarik sebagai tujuan investasi.
Pada akhirnya, persaingan menarik investor tidak cukup hanya dengan menawarkan pajak rendah. Indonesia juga perlu menciptakan lingkungan usaha yang membuat perusahaan yakin untuk berinvestasi dan berkembang dalam jangka panjang. Dengan begitu, penerimaan negara dan pertumbuhan ekonomi bisa berjalan beriringan.