
Petani Jual Hasil Panen, Apakah Penghasilannya Kena Pajak?


Tulisan dari Salsabila Aulia tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Bagi petani, masa panen biasanya menjadi saat yang paling ditunggu. Setelah berbulan-bulan merawat tanaman, hasilnya akhirnya dijual dan uang dari panen pun diterima.
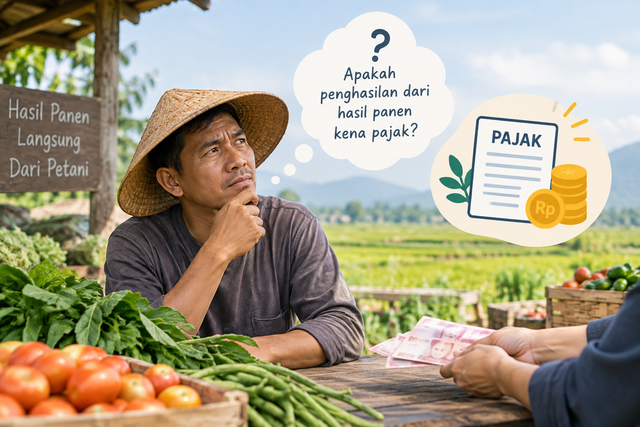
Tapi pernah terpikir tidak, dari uang hasil menjual panen itu apakah ada pajaknya?
Pertanyaan ini mungkin terdengar sederhana. Apalagi bagi petani yang menjalankan usaha dalam skala kecil. Selama ini, pajak lebih sering dikaitkan dengan pegawai kantoran atau perusahaan, bukan dengan hasil panen dari sawah, kebun, atau ladang.
Padahal, ketika kegiatan bertani sudah menjadi usaha yang menghasilkan penghasilan, ada ketentuan perpajakan yang perlu dipahami.
Bukan Berarti Setiap Hasil Panen Langsung Dipajaki
Hal pertama yang perlu diluruskan adalah: petani tidak otomatis harus membayar pajak atas seluruh uang hasil panennya.
Untuk petani orang pribadi yang menjalankan usaha dan memenuhi ketentuan PPh Final UMKM, saat ini tarif PPh Finalnya adalah 0,5 persen dengan batas peredaran bruto sampai Rp4,8 miliar dalam satu tahun pajak.
Namun, ada fasilitas penting. Bagian peredaran bruto sampai dengan Rp500 juta dalam satu tahun pajak tidak dikenai PPh bagi wajib pajak orang pribadi yang memenuhi ketentuan tersebut. Pajak baru dihitung atas bagian omzet yang melebihi Rp500 juta. Ketentuan ini tetap berlaku setelah adanya PP Nomor 20 Tahun 2026.
Jadi, misalnya seorang petani memiliki omzet penjualan hasil panen Rp400 juta dalam setahun dan memenuhi seluruh ketentuan untuk menggunakan skema tersebut, bukan berarti ia langsung membayar PPh final 0,5 persen dari Rp400 juta.
Bagian omzet sampai Rp500 juta justru mendapatkan fasilitas tidak dikenai PPh.
Kalau Omzetnya Lebih dari Rp500 Juta?
Misalnya dalam satu tahun seorang petani memperoleh omzet Rp700 juta dari hasil penjualan panen.
Jika memenuhi ketentuan PPh Final UMKM, bagian Rp500 juta pertama tidak dikenai PPh. Pajak 0,5 persen hanya dikenakan atas bagian omzet yang melebihi Rp500 juta.
Berarti:
Rp700 juta - Rp500 juta = Rp200 juta
PPh Final = 0,5 persen × Rp200 juta = Rp1 juta
Perhitungannya memang terlihat sederhana. Tetapi ada satu hal yang tidak boleh dilupakan: yang digunakan dalam skema ini adalah peredaran bruto atau omzet, bukan keuntungan bersih setelah dikurangi biaya pupuk, bibit, tenaga kerja, dan biaya produksi lainnya.
Ini yang membuat pencatatan hasil penjualan tetap penting bagi petani yang menjalankan kegiatan usaha.
Bagaimana Kalau Hasil Panen Dijual ke Perusahaan?
Cerita bisa sedikit berbeda ketika hasil panen dijual kepada perusahaan atau pihak tertentu yang memiliki kewajiban melakukan pemotongan atau pemungutan pajak.
Dalam transaksi hasil pertanian, misalnya, dapat terdapat pemotongan PPh Pasal 22 atas pembelian hasil pertanian, perkebunan, kehutanan, peternakan, dan perikanan yang belum melalui proses industri manufaktur. DJP menjelaskan salah satu ketentuannya menggunakan tarif 0,25 persen dari harga pembelian dalam kondisi tertentu.
Artinya, kalau seorang petani menerima bukti pemotongan pajak dari perusahaan yang membeli hasil panennya, dokumen tersebut jangan langsung dianggap tidak penting.
Bukti pemotongan dapat berkaitan dengan kewajiban pajak petani dan perlu diperhatikan ketika melakukan administrasi perpajakan.
Karena itu, petani sebaiknya tidak hanya mencatat berapa banyak hasil panen yang terjual, tetapi juga kepada siapa hasil tersebut dijual, berapa nilai transaksinya, dan apakah ada pajak yang dipotong oleh pembeli.
Jangan Samakan PPh dengan PPN
Ada satu hal lagi yang sering membuat bingung: Pajak Penghasilan dan Pajak Pertambahan Nilai bukan jenis pajak yang sama.
DJP menjelaskan bahwa untuk barang hasil pertanian tertentu, terdapat ketentuan PPN dengan mekanisme tertentu. Namun, pengenaan tersebut berkaitan dengan kondisi penyerahan dan status Pengusaha Kena Pajak (PKP), sehingga tidak bisa disimpulkan bahwa setiap petani yang menjual hasil panen otomatis memungut PPN.
Jadi, petani kecil yang menjual hasil panennya tidak bisa langsung disamakan dengan perusahaan agribisnis besar yang sudah memiliki kewajiban perpajakan berbeda.
Skala usaha, bentuk kegiatan, omzet, serta pihak yang membeli hasil pertanian bisa memengaruhi kewajiban pajaknya.
Jadi, Petani Jual Hasil Panen Kena Pajak atau Tidak?
Jawabannya: bisa kena pajak, tetapi tidak berarti seluruh hasil panen otomatis dikenai pajak.
Untuk petani orang pribadi yang memenuhi ketentuan PPh Final UMKM, ada fasilitas berupa omzet sampai Rp500 juta dalam setahun yang tidak dikenai PPh. Jika omzetnya melewati batas tersebut, PPh Final 0,5 persen dikenakan atas bagian omzet yang melebihi Rp500 juta, sepanjang wajib pajak tersebut memang memenuhi kriteria penggunaan skema tersebut.
Di sisi lain, transaksi dengan perusahaan atau pembeli tertentu juga dapat melibatkan pemotongan atau pemungutan pajak tersendiri.
Jadi, ketika musim panen tiba dan hasil pertanian mulai dijual, urusannya bukan hanya menghitung berapa ton yang berhasil dipanen dan berapa rupiah yang diterima.
Ada juga administrasi yang sebaiknya mulai diperhatikan.
Bagi petani yang usahanya masih kecil, mungkin pajak terasa seperti sesuatu yang jauh. Tetapi ketika kegiatan bertani sudah menjadi sumber penghasilan dan usaha terus berkembang, memahami aturan pajak sejak awal justru bisa membuat pengelolaan usaha menjadi lebih rapi.
Sumber :
https://www.pajak.go.id/index.php/id/artikel/panen-raya-kenali-jenis-dan-tarif-pajak-hasil-pertanian
https://stats.pajak.go.id/id/artikel/omzet-rp500-juta-pertama-pajak-yang-tidak-dipungut
https://pajak.go.id/id/siaran-pers/pph-final-umkm-tetap-05-persen-djp-perkuat-ketepatan-sasaran