
Insentif Pajak di Tengah Pelemahan Rupiah: Solusi Pemulihan atau Ancaman ?
Mahasiswi Fakultas Hukum Universitas Pamulang
·waktu baca 5 menit


Tulisan dari Dewi Puspita Sari tidak mewakili pandangan dari redaksi kumparan
 Perbesar
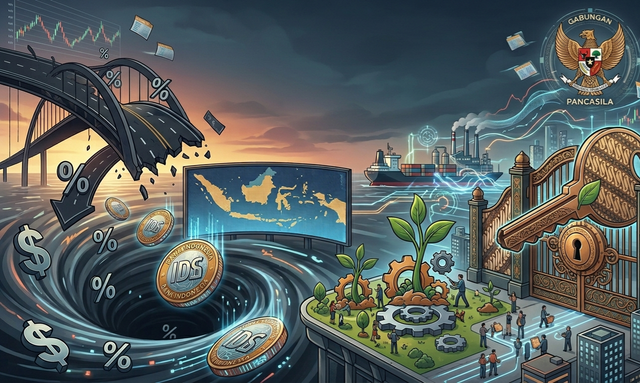
Dalam beberapa waktu terakhir, melemahnya rupiah terhadap dolar AS kembali jadi sorotan. Pergerakan kurs ini tidak sekadar cerminan situasi ekonomi dunia, tetapi juga langsung terasa dampaknya bagi perekonomian dalam negeri. Saat rupiah turun nilainya, barang impor menjadi lebih mahal, ongkos produksi ikut naik, dan kemampuan masyarakat untuk berbelanja berpotensi menurun. Dunia usaha, terutama yang masih mengandalkan bahan baku impor, pun ikut tertekan.
Dalam kondisi seperti ini, pemerintah punya tugas menjaga kestabilan ekonomi lewat berbagai kebijakan. Salah satu yang paling sering dipakai adalah kebijakan fiskal di bidang perpajakan. Pajak bukan hanya sumber pemasukan negara, tetapi juga alat untuk mengarahkan kegiatan ekonomi. Karena itu, ketika ekonomi sedang tertekan, termasuk akibat melemahnya rupiah, pemerintah biasanya memberi insentif pajak supaya iklim investasi tetap terjaga dan pertumbuhan ekonomi terdorong.
Meski begitu, insentif pajak tidak lepas dari kritik. Satu pihak melihatnya sebagai bantuan yang membuat pelaku usaha bisa bertahan di masa sulit. Pihak lain mengingatkan bahwa insentif bisa menekan penerimaan negara, padahal dana itu dibutuhkan untuk pembangunan dan stabilitas ekonomi. Dari sini muncul pertanyaan seberapa jauh insentif pajak masih layak dijadikan alat pemulihan ekonomi saat rupiah melemah.
Dari sisi hukum pajak, pemungutan pajak di Indonesia berpijak pada dasar konstitusional yang jelas. Pasal 23A UUD 1945 menegaskan bahwa pajak dan pungutan lain yang bersifat memaksa untuk keperluan negara harus diatur dengan undang-undang. Ketentuan ini menjadi pegangan pemerintah dalam merumuskan kebijakan pajak, termasuk pemberian insentif kepada wajib pajak. Selain itu, UU Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP) merupakan bagian dari reformasi perpajakan yang bertujuan memperkuat sistem pajak nasional dan membuat penerimaan negara lebih efektif.
Secara teori, pajak punya dua fungsi pokok: fungsi budgetair dan fungsi regulerend. Fungsi budgetair menjadikan pajak sebagai sumber utama dana untuk membiayai jalannya pemerintahan dan pembangunan. Fungsi regulerend memungkinkan pemerintah memakai pajak untuk mengatur kegiatan ekonomi dan sosial. Lewat fungsi inilah insentif pajak diberikan, misalnya untuk mendorong investasi, memperkuat daya saing industri, dan menjaga pertumbuhan.
Melemahnya rupiah belakangan ini menjadi salah satu alasan pemerintah mempertahankan insentif perpajakan. Ketika kurs turun, perusahaan yang memakai bahan baku impor harus menanggung biaya produksi yang lebih tinggi. Fasilitas seperti tax holiday, tax allowance, dan insentif pajak lainnya diharapkan meringankan beban pelaku usaha sehingga produksi dan investasi tetap berjalan. Dengan begitu, pemerintah berharap pertumbuhan ekonomi tetap terjaga walaupun ada tekanan dari luar negeri.
Dilihat dari sisi ekonomi, kebijakan ini punya beberapa manfaat. Insentif pajak bisa membuat investasi lebih menarik, mendorong perluasan usaha, dan membantu perusahaan mempertahankan karyawannya. Dalam jangka panjang, investasi yang tumbuh dapat membuka lapangan kerja baru dan meningkatkan produktivitas nasional. Wajar jika banyak negara, termasuk Indonesia, memanfaatkan insentif pajak untuk menjaga daya saing ekonominya.
Namun, seberapa efektif insentif pajak masih diperdebatkan. Dalam praktiknya, tidak semua insentif benar-benar menaikkan investasi secara berarti. Sejumlah penelitian menunjukkan bahwa keputusan berinvestasi tidak hanya ditentukan oleh pajak, tetapi juga oleh kepastian hukum, kualitas infrastruktur, stabilitas politik, dan kemudahan berusaha. Karena itu, insentif yang terlalu besar belum tentu memberi manfaat yang sepadan dengan penerimaan negara yang hilang.
Dari kacamata hukum pajak, hal ini patut dicermati. Pajak adalah sumber penerimaan terbesar dalam APBN. Setiap fasilitas pajak yang diberikan berpotensi mengurangi dana yang semestinya bisa dipakai untuk pembangunan, layanan publik, pendidikan, kesehatan, dan perlindungan sosial. Maka dari itu, pemberian insentif harus berlandaskan prinsip efektivitas, akuntabilitas, dan kepentingan umum.
Aspek keadilan pajak juga tidak boleh luput. Pada kenyataannya, fasilitas pajak lebih mudah dimanfaatkan perusahaan besar yang punya kemampuan keuangan dan administrasi memadai, sedangkan pelaku UMKM belum tentu bisa menikmati hal yang sama. Kondisi ini bisa menimbulkan ketimpangan dalam pemanfaatan kebijakan pajak, padahal keadilan merupakan prinsip penting yang harus dijaga negara dalam sistem perpajakan.
Insentif pajak masih relevan untuk menghadapi pelemahan rupiah, tetapi tidak bisa dijadikan satu-satunya solusi. Pemerintah perlu memastikan setiap insentif punya tujuan yang jelas, indikator keberhasilan yang bisa diukur, dan mekanisme evaluasi yang terbuka. Insentif sebaiknya diberikan secara selektif kepada sektor yang berdampak nyata bagi perekonomian, bukan sekadar menjadi fasilitas bagi kelompok tertentu.
Selain itu, kebijakan pajak perlu berjalan seirama dengan kebijakan moneter dan kebijakan ekonomi lainnya. Menjaga stabilitas rupiah tidak cukup dengan instrumen fiskal saja. Dibutuhkan juga peran Bank Indonesia dalam menjaga stabilitas moneter dan langkah pemerintah menguatkan sektor riil. Keselarasan ini penting untuk membangun kepercayaan pasar dan memperkuat ketahanan ekonomi di tengah ketidakpastian global.
Singkatnya, pelemahan rupiah menjadi tantangan besar bagi perekonomian Indonesia, dan pemerintah menggunakan insentif perpajakan sebagai bagian dari strategi fiskal untuk menjaga aktivitas ekonomi dan investasi. Hal ini memperlihatkan bahwa pajak tidak hanya berperan sebagai sumber penerimaan negara, tetapi juga sebagai alat pengatur yang mendukung pertumbuhan.
Meski demikian, insentif pajak harus diberikan dengan hati-hati karena dapat mengurangi penerimaan yang dibutuhkan untuk pembangunan. Menurut perspektif hukum pajak, kebijakan insentif tetap harus memperhatikan efektivitas, akuntabilitas, dan keadilan. Evaluasi yang terus-menerus penting dilakukan agar manfaat ekonominya sebanding dengan penerimaan negara yang dikorbankan. Dengan cara itu, insentif pajak dapat menjadi alat yang efektif menghadapi pelemahan rupiah tanpa mengorbankan keberlanjutan fiskal negara.