
Sanksi Pajak Bisa Dihapus hingga 100%, Siapa yang Bisa Memanfaatkannya?
Penyuluh Pajak Ahli Muda Direktorat Jenderal Pajak
·waktu baca 5 menit


Tulisan dari Susanto tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Wajib Pajak dapat memperoleh penghapusan sanksi administratif hingga 100% bila menyelesaikan kewajibannya pada 8 Oktober hingga 31 Desember 2026. Fasilitas ini tidak berlaku otomatis dan harus diajukan melalui permohonan.
Pernah terlambat menyampaikan SPT atau membayar pajak, lalu waswas dengan sanksi yang harus ditanggung?
Pemerintah kini membuka kesempatan untuk memperoleh pengurangan, bahkan penghapusan, sanksi administratif hingga 100%. Namun, tidak semua Wajib Pajak otomatis mendapatkannya. Ada syarat dan batas waktu yang perlu diperhatikan.
Apa Dasar Hukumnya?
Kebijakan ini bertumpu pada dua aturan. Pertama, PMK 71/2026 yang mulai berlaku pada 2 Oktober 2026 terkait perubahan atas Peraturan Menteri Keuangan Nomor 118/2024. Pokok perubahan salah satunya adalah mengubah ketentuan penghitungan proposional pada pokok dan sanksi menjadi pembayaran dihitung terlebih dahulu pada pokok. Selain itu pada Pasal 27A menjadi dasar bagi Direktur Jenderal Pajak untuk menetapkan kebijakan Pengurangan atau Penghapusan Sanksi Administratif atau pengurangan Denda Administratif Pajak Bumi dan Bangunan (PBB) dalam rangka Mendorong Perekonomian Nasional.
Kedua, KEP-239/PJ/2026 yang ditetapkan pada 8 Oktober 2026. Keputusan ini mengatur teknis pelaksanaannya, seperti jenis sanksi, periode pemanfaatan, dan besaran keringanan.
Sanksi Apa Saja yang Bisa Dikurangi atau Dihapus?
Menurut KEP-239/PJ/2026, ada empat kelompok yang tercakup.
Pertama, sanksi administratif yang timbul atas keterlambatan Penyampaian Surat Pemberitahuan Tahunan Pajak Penghasilan untuk Tahun Pajak sampai dengan Tahun Pajak 2025 dan/atau Surat Pemberitahuan Masa untuk Masa Pajak sampai dengan Masa Pajak September 2026 yang berstatus kurang bayar.
Kedua, sanksi administratif yang timbul atas Pembetulan SPT yang dilakukan oleh Wajib Pajak dengan kemauan sendiri atas Surat Pemberitahuan Tahunan Pajak Penghasilan untuk Tahun Pajak sampai dengan Tahun Pajak 2025 dan/atau Surat Pemberitahuan Masa untuk Masa Pajak sampai dengan Masa Pajak September 2026 yang berstatus kurang bayar.
Ketiga, Sanksi administratif yang tercantum dalam dalam surat ketetapan pajak (SKP), surat tagihan pajak (STP), SKP PBB dan STP PBB.
Keempat, sanksi administratif yang tercantum dalam surat ketetapan pajak berdasarkan hasil pemeriksaan atas harta yang belum atau kurang diungkapkan terkait Program Pengungkapan Sukarela (PPS) .
Berapa Besar Keringanannya di tiap periode?
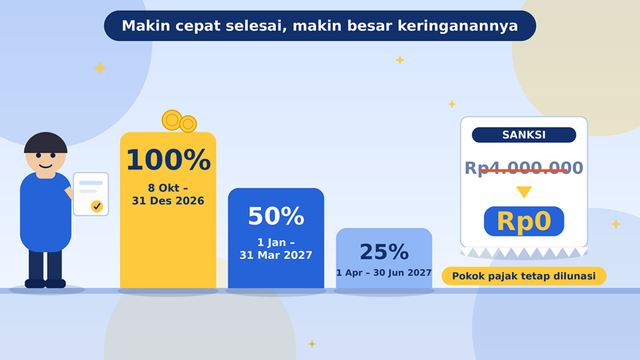
Besaran keringanan bergantung pada kapan kewajiban diselesaikan. Bila selesai pada 8 Oktober sampai 31 Desember 2026, sanksi dihapus 100 %. Pada 1 Januari sampai 31 Maret 2027, sanksi dikurangi 50%. Pada 1 April sampai 30 Juni 2027, sanksi dikurangi 25 %. Skema ini berlaku untuk kategori sanksi tertentu, sehingga besaran pada tiap jenis sanksi perlu dicek di lampiran KEP-239/PJ/2026.
Bagi Wajib Pajak yang pokok pajaknya sudah lunas sebelum 8 Oktober 2026, tersedia skema membayar sebagian sanksi. Dengan membayar 10% sanksi administratif paling lambat 31 Desember 2026 dan STP terbit 8 Oktober 2026 s.d 31 Desember 2026 ataupun paling lambat 1 bulan setelah STP terbit maka besaran pengurangan 90%. Dan Apabila wajib pajak membayar 25% sanksi pada 1 Januari sampai 30 Juni 2027, maka besaran pengurangannya 75%.
Apa Saja Syarat yang Harus Dipenuhi?
Pokok pajak dilunasi. Setoran yang dibayarkan sebelum permohonan diajukan juga diprioritaskan untuk melunasi pokok pajak lebih dulu.
Tidak sedang bersengketa. Wajib Pajak tidak mengajukan gugatan atau upaya hukum lain, dengan surat pernyataan bermeterai, atau gugatan yang sudah diajukan telah dicabut. Untuk SKP, tidak sedang ada keberatan atau keberatannya sudah dicabut.
Surat pernyataan bermeterai bahwa sanksi timbul karena kekhilafan, bukan kesalahan.
Sanksi belum dibayar atau dilunasi. Fasilitas hanya berlaku untuk sanksi yang masih tersisa.
Permohonan diajukan paling lambat 1 Oktober 2028, melalui KPP tempat terdaftar atau secara mandiri lewat Coretax.
Perlu diingat, sanksi yang berasal dari keputusan keberatan, banding, atau peninjauan kembali yang ditolak tidak termasuk dalam fasilitas ini.
Seperti Apa Contoh Hitungannya?
Misalnya, sanksi administratif seorang Wajib Pajak sebesar Rp 4 juta dan memenuhi seluruh kriteria. Bila diselesaikan sebelum akhir 2026 dengan penghapusan 100%, sanksinya menjadi Rp 0. Pada periode pengurangan 50%, tersisa Rp 2 juta. Pada periode pengurangan 25%, tersisa Rp 3 juta.
Namun, penghapusan sanksi bukan penghapusan pokok pajak. Bila pokok pajak terutangnya Rp 20 juta, jumlah itu tetap harus dilunasi walaupun sanksinya dihapus penuh.
Jadi, Apa yang Harus Dipahami?
"Fasilitas ini hadir untuk membantu Wajib Pajak menyelesaikan kewajiban perpajakan dengan beban yang lebih ringan, bukan menghapuskan kewajiban pokok pembayaran pajak. Khusus untuk skema pengurangan/penghapusan sanksi administratif hingga 100%, kesempatan hanya berlaku sampai 31 Desember 2026.
Segera cek kembali SPT, SKP, dan STP Anda yang masih outstanding, lalu siapkan dokumen pelengkap beserta surat pernyataannya. Mari manfaatkan momen ini dengan memantau STP/SKP yang terbit melalui akun Coretax, serta lakukan pembayaran dan pelaporan SPT dalam rentang 8 Oktober hingga 31 Desember 2026 guna memperoleh pembebasan sanksi secara penuh."
Catatan: Artikel ini bersifat edukasi umum. Rincian besaran keringanan untuk tiap jenis sanksi tercantum dalam lampiran KEP-239/PJ/2026, sehingga Wajib Pajak perlu memeriksa ketentuan lengkap dan berkonsultasi ke KPP atau layanan resmi DJP. Contoh hitungan hanya ilustrasi.
Sumber
Periskop.id, “DJP Hapus Sanksi Administratif Pajak hingga 100%, Ini Syarat dan Batas Waktunya” (12 Oktober 2026): https://periskop.id/pajak/20261012/djp-hapus-sanksi-administratif-pajak-hingga-100-ini-syarat-dan-batas-waktunya
DDTCNews (Suluh Pajak), “Sanksi Pajak Bisa Dihapus hingga 100%, Cermati Syaratnya”: https://news.ddtc.co.id/komunitas/suluh-pajak/1823268/sanksi-pajak-bisa-dihapus-hingga-100-cermati-syaratnya
DDTCNews, “Penghapusan Sanksi Pajak Tak Otomatis, WP Harus Ajukan Permohonan”: https://news.ddtc.co.id/berita/nasional/1823280/penghapusan-sanksi-pajak-tak-otomatis-wp-harus-ajukan-permohonan
DDTCNews, “PMK 71/2026 Terbit, Aturan Pembetulan dan Keberatan Pajak Direvisi” (5 Oktober 2026): https://news.ddtc.co.id/berita/nasional/1823034/pmk-712026-terbit-aturan-pembetulan-dan-keberatan-pajak-direvisi
Peraturan Menteri Keuangan Nomor 71 Tahun 2026 tentang Perubahan atas PMK 118 Tahun 2024, dan Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026 tentang Kebijakan Perpajakan sehubungan dengan Pengurangan atau Penghapusan Sanksi Administratif.