
Mengapa Asuransi Belum Jadi Prioritas di Indonesia?


Tulisan dari Dr Tedy ardiansyah tidak mewakili pandangan dari redaksi kumparan
Di tengah perkembangan ekonomi nasional yang terus bertumbuh, kesadaran masyarakat Indonesia terhadap pentingnya perlindungan finansial jangka panjang masih menunjukkan ketimpangan yang cukup mencolok. Saat menghadapi risiko kehidupan seperti penyakit kritikal, kecelakaan, atau kerugian aset, sebagian besar keluarga di Indonesia masih bergantung pada tabungan pribadi, bantuan kerabat, atau penarikan aset secara darurat. Instrumen proteksi formal berupa asuransi belum menempati posisi strategis dalam daftar kebutuhan pokok maupun perencanaan keuangan harian keluarga.
 Perbesar
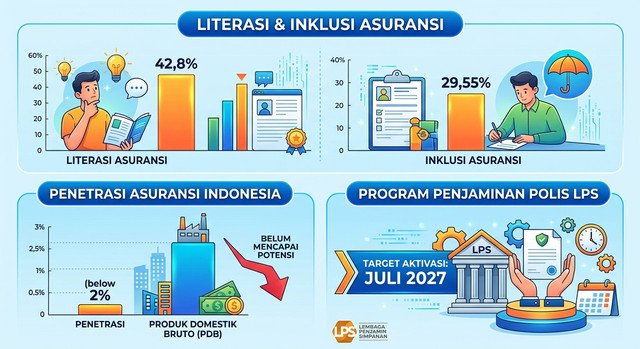
Kondisi ini tecermin dari data nasional yang menyoroti rendahnya tingkat literasi dan pemanfaatan produk proteksi di tanah air. Tingkat literasi asuransi masyarakat Indonesia tercatat baru mencapai 42,8 persen, sementara tingkat inklusi atau pengguna aktif produk asuransi baru menyentuh 29,55 persen. Angka ini menandakan bahwa dari sepuluh orang Indonesia, kurang dari tiga orang yang benar-benar memiliki dan mengoperasikan polis asuransi untuk melindungi diri maupun keluarganya. Lebih jauh lagi, tingkat penetrasi asuransi di Indonesia masih berada di bawah 2 persen terhadap Produk Domestik Bruto (PDB).
Kesenjangan tersebut menciptakan pertanyaan fundamental mengenai struktur pemikiran finansial masyarakat kita. Mengapa di tengah meningkatnya ketidakpastian ekonomi global dan risiko kesehatan pascapandemi, instrumen proteksi seperti asuransi belum dipandang sebagai kebutuhan dasar? Menjawab persoalan ini memerlukan pemahaman mendalam terhadap kendala literasi, isu kepercayaan publik, tekanan kondisi ekonomi harian, hingga perlunya reformasi regulasi yang mampu memberikan rasa aman bagi para pemegang polis.
Fenomena tersebut dijelaskan secara komprehensif oleh Howard Kunreuther (bersama Mark V. Pauly dan Stacey McMorrow) dalam buku mereka, Insurance and Behavioral Economics: Improving Decisions in High-Risk Worlds (2013). Kunreuther mengungkapkan bahwa ketidakmampuan masyarakat menjadikan asuransi sebagai kebutuhan dasar berakar pada bias perilaku manusia, khususnya hyperbolic discounting dan availability heuristic. Masyarakat cenderung memprioritaskan gratifikasi finansial jangka pendek daripada mempersiapkan risiko jangka panjang yang belum pasti. Selain itu, mereka sering kali baru menganggap penting sebuah instrumen proteksi jika baru saja mengalami bencana atau kerugian secara langsung.
Faktor Utama Asuransi Belum Menjadi Prioritas
Rendahnya minat dan partisipasi masyarakat terhadap produk asuransi dipengaruhi oleh akumulasi berbagai faktor yang saling berkaitan. Faktor-faktor ini mencakup ranah pemahaman individu, trauma historis, hingga prioritas pengalokasian pendapatan harian.
1. Rendahnya Literasi dan Pemahaman Masyarakat (Knowledge Gap). Hambatan terbesar yang membuat asuransi sulit diterima secara luas adalah minimnya pemahaman dasar mengenai fungsi utama proteksi finansial. Banyak lapisan masyarakat yang memandang asuransi dengan cara pandang yang sama seperti produk tabungan atau investasi perbankan. Ketika mereka membayar premi bulanan dan tidak mengajukan klaim dalam periode tertentu, timbul persepsi bahwa uang yang telah disetorkan "hilang" atau dirugikan.
Pemahaman yang keliru ini memicu rasa enggan untuk terus berkomitmen pada premi jangka panjang. Asuransi seharusnya dipahami sebagai mekanisme pengalihan risiko (risk transfer), bukan sarana untuk menumpuk kekayaan atau mencari keuntungan finansial. Tanpa adanya pemahaman mendasar bahwa polis bekerja sebagai jaring pengaman saat musibah terjadi, nilai dari premi yang dibayarkan akan selalu dipersepsikan sebagai beban pengeluaran konsumtif semata.
2. Masalah Kepercayaan (Trust Gap). Selain keterbatasan literasi, industri asuransi di tanah air juga menghadapi tantangan berat berupa krisis kepercayaan publik. Rekam jejak beberapa kasus gagal bayar dari perusahaan asuransi berskala besar dalam beberapa tahun terakhir telah menyisakan sentimen negatif yang mendalam di tengah masyarakat. Berita mengenai sulitnya pencairan klaim, proses administrasi yang berbelit-belit, hingga ketidakjelasan pengembalian dana investasi mencederai reputasi industri secara keseluruhan.
Bagi calon konsumen, keputusan membeli polis asuransi sangat bergantung pada tingkat kepercayaan terhadap janji jangka panjang perusahaan penanggung. Ketika muncul kekhawatiran bahwa klaim tidak akan dibayarkan di masa depan, masyarakat secara alami akan memilih untuk menyimpan dana mereka pada instrumen lain yang dinilai lebih aman dan transparan, seperti tabungan atau deposito bank.
3. Prioritas Kebutuhan Ekonomi Harian. Faktor ekonomi riil turut memegang peranan kunci. Dengan tingkat pendapatan rata-rata masyarakat yang sebagian besar masih dialokasikan untuk memenuhi kebutuhan dasar—seperti pangan, tempat tinggal, pendidikan anak, dan biaya hidup harian—pos anggaran untuk proteksi finansial sering kali tergeser ke urutan paling akhir.
Dalam perencanaan keuangan skala rumah tangga, masyarakat cenderung lebih memprioritaskan akumulasi tabungan jangka pendek yang memiliki likuiditas tinggi. Tabungan bank memberikan fleksibilitas penuh untuk ditarik sewaktu-waktu saat ada kebutuhan mendadak. Sebaliknya, asuransi menuntut komitmen pembayaran rutin dalam jangka panjang dengan aturan penarikan yang ketat, yang sering kali dinilai terlalu memberatkan struktur arus kas keluarga kelas menengah ke bawah.
4. Ketertinggalan Dibandingkan Sektor Perbankan dan Negara Tetangga. Jika dibandingkan dengan sektor perbankan domestik, industri asuransi masih tertinggal sangat jauh baik dalam hal edukasi, jangkauan jaringan, maupun inklusi. Layanan perbankan telah berhasil mengintegrasikan fungsinya ke dalam kehidupan sehari-hari masyarakat melalui kemudahan transaksi digital, pembukaan rekening yang cepat, dan kehadiran cabang hingga ke pelosok daerah.
Tingkat penetrasi asuransi Indonesia yang di bawah 2 persen terhadap PDB juga menempatkan posisi Indonesia berada di belakang negara-negara tetangga di kawasan ASEAN, seperti Singapura, Malaysia, dan Thailand. Negara-negara tersebut pada umumnya telah memiliki ekosistem proteksi yang lebih mapan, diiringi dengan kesadaran masyarakat yang tinggi serta didukung oleh keberadaan mekanisme penjaminan polis yang telah berjalan lebih awal.
Kondisi Industri Asuransi Saat Ini (Tantangan Internal)
Tantangan yang dihadapi sektor asuransi tidak hanya datang dari persepsi calon konsumen, melainkan juga dari dinamika internal industri itu sendiri. Berdasarkan data perkembangan kinerja keuangan, sektor asuransi umum memang mencatatkan pertumbuhan total aset sekitar 5,1 persen hingga mencapai angka Rp270,4 triliun pada triwulan II. Pertumbuhan aset ini menunjukkan bahwa secara kapasitas modal dasar, industri masih memiliki landasan yang cukup solid.
Namun, di balik pertumbuhan aset tersebut, terdapat tren penurunan pada penerimaan premi bruto sebesar 2,5 persen. Penurunan penerimaan premi ini mencerminkan perlambatan penjualan produk baru serta adanya penundaan pembayaran polis dari nasabah yang ada. Di saat yang sama, industri juga dihadapkan pada peningkatkan biaya klaim yang berimplikasi langsung pada perlunya peningkatan cadangan klaim oleh perusahaan asuransi.
Kombinasi antara penurunan pendapatan premi dan kenaikan beban klaim ini menciptakan tekanan likuiditas serta profitabilitas bagi pengelola jasa proteksi. Kondisi ini mempertegas pentingnya pembenahan tata kelola industri (good corporate governance) serta perlunya standar perlindungan konsumen yang jauh lebih kuat untuk menjaga keberlanjutan bisnis asuransi di Indonesia.
Solusi dan Langkah Strategis Pemulihan Kepercayaan
Untuk mengurai kompleksitas permasalahan tersebut dan menjembatani kesenjangan (gap) yang ada, diperlukan langkah-langkah transformatif dari pihak regulator, pemerintah, maupun pelaku industri.
Peran Lembaga Penjamin Simpanan (LPS)
Salah satu terobosan strategis untuk memulihkan kepercayaan publik adalah implementasi Program Penjaminan Polis (PPP) yang diamanatkan melalui Undang-Undang Pengembangan dan Penguatan Sektor Keuangan (UU P2SK). Lembaga Penjamin Simpanan (LPS) ditunjuk sebagai penyelenggara program penjaminan ini, yang dirancang untuk melindungi pemegang polis jika terjadi risiko kegagalan pada perusahaan asuransi.
LPS telah menyusun peta jalan persiapan dan mempercepat akselerasi aktivasi Program Penjaminan Polis dengan skenario pelaksanaan yang ditargetkan pada Juli 2027. Skema penjaminan polis ini diproyeksikan memberikan jaminan kepastian hukum dan keamanan investasi bagi nasabah, mirip dengan fungsi penjaminan simpanan perbankan yang selama ini berhasil membangun rasa aman pemegang rekening bank.
Kolaborasi Regulator dan Industri
Suksesnya persiapan aktivasi Program Penjaminan Polis sangat bergantung pada sinergi antarlembaga. LPS secara intensif berkoordinasi dengan Kementerian Keuangan dan Otoritas Jasa Keuangan (OJK) untuk merumuskan regulasi teknis, menentukan kriteria kepesertaan, cakupan penjaminan, hingga batas maksimum penjaminan dan skema pendanaan.
Penguatan fondasi organisasi juga dilakukan melalui pembangunan sistem teknologi informasi yang terintegrasi (integrated core system) dan platform registrasi elektronik. Infrastruktur digital ini disiapkan agar proses verifikasi dan pendaftaran kepesertaan perusahaan asuransi dapat berjalan secara efisien, akurat, dan transparan.
Peningkatan Edukasi dan Inovasi Produk
Di sisi pelaku industri, pemulihan kepercayaan harus diimbangi dengan perbaikan kualitas produk dan edukasi yang masif. Perusahaan asuransi dituntut untuk menyajikan produk proteksi yang lebih sederhana, transparan, dan bebas dari pasal-pasal pengecualian yang membingungkan konsumen.
Pendekatan edukasi hendaknya diubah dari sekadar strategi penjualan (hard selling) menjadi pendampingan perencanaan keuangan yang objektif. Penggunaan teknologi finansial (insurtech) juga perlu diperluas untuk menekan biaya operasional, sehingga premi dapat ditawarkan dengan harga yang lebih terjangkau bagi kelompok masyarakat berpendapatan menengah dan bawah.
Asuransi dan Harapan Masa Depan
Mengubah persepsi masyarakat agar menempatkan asuransi sebagai kebutuhan proteksi dasar bukanlah proses yang dapat terwujud dalam waktu singkat. Diperlukan kerja keras yang konsisten untuk menutup kesenjangan literasi, membenahkan sistem operasional industri, serta menghadirkan jaminan hukum yang kokoh bagi para pemilik polis.
Keberadaan Program Penjaminan Polis di bawah naungan LPS diharapkan mampu menjadi titik balik bagi perbaikan citra industri keuangan non-bank di Indonesia. Dengan adanya jaminan perlindungan pemerintah yang jelas, transparansi produk yang lebih baik, serta dorongan edukasi yang berkelanjutan, rasa percaya publik terhadap asuransi dapat dipulihkan secara bertahap. Pada akhirnya, peningkatan partisipasi asuransi akan memperkuat jaring pengaman finansial masyarakat Indonesia sekaligus mendukung stabilitas sistem keuangan nasional di masa yang akan datang.