
Nasib Rupiah Kini: Mengapa Rupiah Kehilangan 99,99% Nilainya dalam 77 Tahun?


Tulisan dari Yoga Tegar Firmansyah tidak mewakili pandangan dari redaksi kumparan
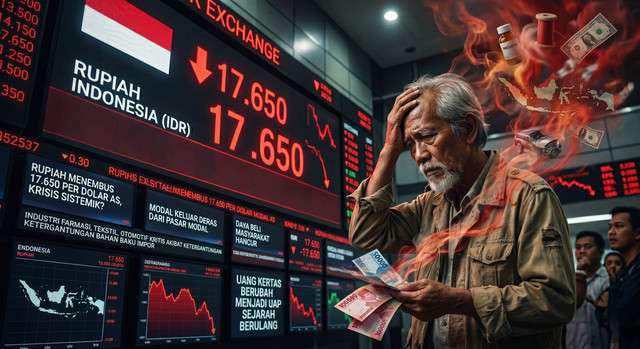
Angka di papan valuta asing pagi ini bukan sekadar deretan digit tanpa makna; 17.650 adalah sebuah proklamasi krisis. Nasib Rupiah yang kini menembus level psikologis baru terhadap Dolar AS membuat kita tidak sedang membicarakan fluktuasi pasar biasa, melainkan sebuah kegagalan sistemik yang mulai menggerogoti fondasi ekonomi nasional. Capital outflow yang deras dari pasar modal hanyalah permukaan dari fenomena yang lebih gelap: penghancuran daya beli masyarakat secara masif. Dari meja redaksi finansial, kami melihat pola yang mencekik di dalam industri farmasi, tekstil, hingga otomotif kini berada di ujung tanduk akibat ketergantungan bahan baku impor. Kita sedang menyaksikan sejarah yang kembali "berirama" di mana uang kertas yang Anda simpan dengan keringat perlahan nilainya berubah menjadi uap begitu saja.
 Perbesar
1. Pola Berulang: Mengapa Sejarah Rupiah Selalu "Berirama"
Ketajaman dalam pengenalan pola (pattern recognition) adalah satu-satunya alat navigasi yang tersisa bagi investor saat ini. Sejarah moneter Indonesia adalah rangkaian trauma yang terus berulang, membenarkan adagium Mark Twain bahwa sejarah tidak pernah terulang persis, namun sering kali berirama.
Tragedi ini dimulai saat Negara Republik Indonesia baru saja terbentuk (1945-1949). Sebelum Rupiah lahir, ORI (Oeang Republik Indonesia) sudah dipaksa menelan pil pahit devaluasi perdana sebesar 29,12% pada Maret 1946 akibat kas negara yang kosong melongpong pasca-perang melawan penjajah. Memasuki 1950, pemerintah mengambil langkah ekstrem yang dikenal sebagai "Gunting Syarifuddin" yang merupakan sebuah kebijakan Sanering di mana uang secara harfiah dipotong menjadi dua. Bagian kiri menjadi alat bayar setengah nilai, sementara bagian kanan dipaksa menjadi obligasi negara.
Dampak psikologisnya sangatlah mengerikan. Kepercayaan rakyat hancur, namun mesin cetak uang tidak berhenti. Pada 1959, kemudian devaluasi kembali menghantam: uang Rp1.000 menciut drastis menjadi Rp100. Puncaknya adalah 1965, saat itu terjadi hiperinflasi menyentuh kenaikan gila sebesar 600%, memaksa pemerintah melakukan redenominasi dengan memotong tiga angka nol. Kekacauan Orde Lama ini meninggalkan satu pelajaran pahit yaitu kedaulatan moneter tidak bisa ditegakkan dengan sekadar mencetak kertas tanpa cadangan kas negara yang mumpuni.
2. Paradoks Stabilitas Orde Baru: Janji dan Realitas Devaluasi
Era Orde Baru masuk dengan di gaungkannya jargon stabilitas, namun stabilitas itu berdiri di atas pasir hisap sistem finansial global. Pasca-runtuhnya sistem Bretton Woods pada 1971, janji pemerintah untuk tidak melakukan devaluasi mulai gugur satu per satu. Rentetan devaluasi pada 1971, 1978, 1983, hingga 1986 adalah bukti bahwa mata uang Rupiah terus-menerus kalah dalam menyesuaikan diri dengan kondisi ekonomi global.
Alasan klasik pemerintah selalu berkisar pada penguatan daya saing ekspor non-migas, terutama saat harga minyak dunia anjlok hingga US$20 per barel pada tahun 1983. Namun, realitasnya jauh lebih kelam. Devaluasi demi devaluasi justru membuat beban utang luar negeri Indonesia dalam format Yen Jepang dan Dolar AS mulai mencekik fiskal negara. Pada tahun 1983 hingga 1986 saja, Rupiah didevaluasi hampir 100% dalam dua gelombang besar. Akumulasi utang swasta yang tidak terkontrol ini menjadi bom waktu, menciptakan sebuah stabilitas semu yang hanya menunggu satu pemantik untuk meledak.
3. Anatomi Krisis 1998: Titik Nadir Kredibilitas Moneter
Tahun 1998 adalah resep sempurna bagi sebuah bencana ekonomi. Ketimpangan antara utang luar negeri swasta yang mencapai US138 miliar berbanding terbalik dengan cadangan devisa yang hanya bersisa US14,44 miliar. Rasio ini adalah vonis mati bagi Rupiah yang terjun bebas dari Rp2.380 ke titik nadir di atas Rp16.000.
Sektor perbankan mengalami insolvensi masal, memicu kepanikan yang sangat luar biasa. Masyarakat kehilangan kepercayaan total pada sistem finansial, yang akhirnya memaksa lahirnya Lembaga Penjamin Simpanan (LPS) sebagai upaya terakhir untuk menarik kembali uang dari bawah bantal. Tragedi ini tidak memiliki wajah manusiawi; banyak pengusaha besar yang kehilangan segalanya dalam semalam. Bapak Sandiaga Uno misalnya, beliau menjadi potret nyata bagaimana utang valas yang membengkak dan mampu melikuidasi kekayaan seseorang hingga harus memulai usaha mereka kembali dari nol. Krisis 1998 bukan sekadar angka di papan valuta, tetapi ia juga menjadi luka permanen dalam memori kolektif masyarakat terhadap uang kertas.
4. Volatilitas Modern: Tapering, Perang Dagang, dan Fenomena Properti
Memasuki era modern, dinamika pasar global seperti tapering The Fed dan perang dagang AS-Cina membawa tekanan baru. Industri tekstil lokal yang kini mulai tergerus oleh banjir impor produk Cina yang mendapatkan subsidi ekspor besar-besaran dari pemerintahnya juga menjadi sorotan. Namun, dampak yang paling menarik adalah stagnansi sektor properti di era sekarang.
Trauma devaluasi masa lalu membuat kebanyakan dari generasi Boomer menimbun aset properti sebagai tempat penyimpanan nilai utama. Tetapi, fenomena ini menciptakan "hambatan kepemilikan" bagi generasi muda terutama generasi Z. Sejak tahun 2013, harga properti di kawasan elit seperti Menteng dan Pondok Indah justru stagnan atau turun drastis nilainya, dari yang tadinya ditawarkan Rp90 miliar kini jatuh pada kisaran Rp50 miliar karena ketiadaan daya beli yang sanggup mengimbangi inflasi gaji.
Saat ini, kita sedang menghadapi "Pola Krisis" yang sangat familiar. Setidaknya terdapat lima indikator krisis yang patut diwaspadai:
Penguatan Dolar AS yang agresif.
Defisit anggaran yang mulai kronis.
Utang luar negeri yang kembali membengkak.
Cadangan devisa yang menipis.
Lonjakan harga pangan yang mencekik rakyat kecil.
5. Efek Domino Industri: Farmasi, Tekstil, dan Otomotif dalam Tekanan
Ketergantungan struktural pada impor adalah tumit Achilles ekonomi kita. Saat Rupiah menyentuh 17.600-an, industri farmasi menjadi yang paling rentan karena mayoritas bahan baku obat masih didatangkan dari luar negeri. Kenaikan biaya produksi ini akan langsung ditransmisikan pada harga obat-obatan, yang menyebabkan berkurangnya akses kesehatan untuk masyarakat. Skenario serupa juga terjadi pada sektor tekstil dan suku cadang otomotif.
Dalam perspektif jangka panjang, data menunjukkan fakta yang sangat mengerikan: nilai Rupiah telah tergerus hingga 99,9978% dalam 77 tahun terakhir. Hasil angka analisa ini mengkonfirmasi satu kebenaran pahit di Indonesia, "hemat pangkal kaya" tetapi jika menabung dalam bentuk rupiah maka pepatah tersebut seakan sirna dan berubah menjadi "uang tunai adalah pangkal miskin." Menyimpan kekayaan dalam bentuk mata uang fiat di tengah badai devaluasi sistemik bukan lagi strategi konservatif, melainkan langkah menuju penurunan nilai aset Anda. Tanpa perlindungan nilai yang tepat, hasil kerja keras Anda akan terus-menerus terlikuidasi oleh inflasi.
6. Strategi Survival: Melindungi Nilai di Tengah Badai Mata Uang Fiat
Menghadapi mata uang yang fana, kita dipaksa menantang paradigma menabung dengan cara tradisional. Strategi bertahan hidup menuntut kepemilikan aset yang memiliki sifat kelangkaan (scarcity). Emas tetap menjadi standar emas bagi penyimpanan nilai selama 5.000 tahun karena ketidakmampuannya untuk dicetak secara sembarangan oleh otoritas mana pun.
Namun, di era digital sekarang salah satu aset yang perlu dipertimbangan keberadaannya yaitu Bitcoin yang muncul sebagai alternatif dengan proposisi nilai yang lebih radikal. Berbeda dengan Rupiah yang nilainya bisa dimanipulasi melalui kebijakan moneter, Bitcoin ini memiliki "nilai kunci matematika" dengan pasokan tetap maksimal 21 juta unit. Transparansi dan sifatnya yang tidak bisa dibekukan menjadikannya aset dengan performa terbaik dalam 15 tahun terakhir bagi warga negara yang dihantam inflasi tinggi, seperti di Turki atau Argentina. Saya berharap kepada Anda untuk tidak membiarkan skeptisisme terhadap teknologi menghalangi Anda untuk memiliki aset yang langka dan diinginkan oleh kebanyakan orang. Lebih lanjutnya Anda harus memilih instrumen aset yang memiliki nilai pengembalian yang lebih baik di masa sekarang untuk meraih keuntungan di masa depan.
7. Penutup: Literasi Finansial sebagai Perisai Masa Depan
Memahami sejarah devaluasi Rupiah adalah tentang membangun kerendahan hati (humility) di depan peta ekonomi yang terus berubah. Sejarah telah memberikan sinyal yang jelas bahwa pola krisis akan terus berulang selama sistem moneter kita masih rapuh. Literasi finansial bukan sekadar hobi, melainkan perisai utama untuk melindungi masa depan Anda.
Jangan biarkan dedikasi dan waktu hidup Anda hilang ditelan angka-angka di atas kertas yang nilainya telah merosot hingga 99,9978%. Terbukalah pada aset-aset baru dan strategi perlindungan nilai yang nyata. Di tengah ketidakpastian global, satu-satunya hal yang bisa Anda kendalikan adalah seberapa kuat Anda menjaga nilai dari setiap tetes keringat yang Anda hasilkan agar tidak menguap begitu saja dalam siklus devaluasi berikutnya.
Akhir kata ucapkan sebagai mahasiswa Magister Manajemen konsentrasi Keuangan di Universitas Sebelas Maret: "Sejarah panjang fluktuasi moneter dan devaluasi Rupiah memberikan pelajaran berharga bahwa lanskap makroekonomi tidak pernah statis. Menghadapi dinamika global dan risiko sistemik dari mata uang fiat, mengharuskan kita membuka mata terhadap literasi keuangan tingkat lanjut serta diversifikasi aset bukan lagi sekadar opsi proaktif, melainkan kebutuhan defensif yang esensial untuk melindungi daya beli di masa depan. Meskipun analisis historis ini diharapkan dapat memantik diskursus kritis mengenai strategi alokasi kekayaan, perlu ditegaskan bahwa tulisan ini disusun murni untuk tujuan edukasi dan kajian akademis, bukan sebagai saran investasi profesional atau rekomendasi perdagangan kelas aset tertentu (seperti emas, properti, maupun aset digital). Pandangan yang tertuang didasarkan pada tinjauan data historis yang tunduk pada perubahan kondisi pasar di luar kendali penulis. Mengingat setiap keputusan investasi mengandung risiko kehilangan modal, pembaca diimbau secara tegas untuk selalu melakukan riset mandiri (Do Your Own Research) dan berkonsultasi dengan penasihat keuangan bersertifikat. Penulis melepaskan segala tanggung jawab hukum atas kerugian finansial yang mungkin timbul dari penggunaan informasi dalam tulisan ini."