
Panen Melimpah Belum Tentu Untung, Pentingnya Menghitung Biaya Produksi bagi Petani
Saya seorang mahasiswi Universitas Pamulang
·waktu baca 9 menit


Tulisan dari skmaylstri tidak mewakili pandangan dari redaksi kumparan
 Perbesar
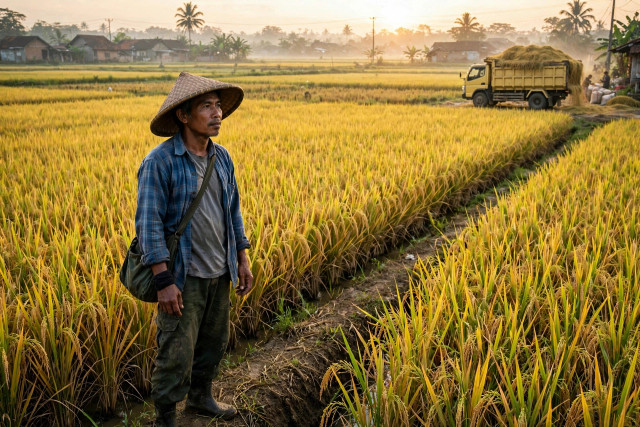
Hasil panen yang melimpah secara nasional tidak pernah menjadi jaminan bahwa para petani di tingkat tapak otomatis meraup keuntungan besar. Di balik hamparan sawah yang menguning dan truk-truk yang penuh muatan gabah, terdapat struktur biaya operasional yang rumit, dinamis, dan sering kali tidak tercatat secara disiplin. Jika seluruh pengeluaran dari awal musim tanam hingga masa pascapanen tidak dihitung dengan cermat, para petani akan terus terjebak dalam ilusi pendapatan kotor, tanpa pernah tahu berapa keuntungan bersih yang sebenarnya mereka bawa pulang untuk menghidupi keluarga.
Persoalan tata kelola keuangan ini krusial untuk dibedah. Sektor pertanian bukan sekedar urusan memproduksi bahan pangan demi menjaga stabilitas ketahanan pangan nasional, melainkan sebuah unit usaha ekonomi yang harus memberikan kesejahteraan bagi pelakunya. Tanpa literasi keuangan dan penerapan akuntansi biaya yang memadai, petani akan selalu kesulitan mengukur kesehatan usaha tani mereka, rentan terjebak dalam jeratan utang, dan kesulitan menyediakan modal mandiri untuk siklus tanam berikutnya. Di sinilah ilmu akuntansi biaya hadir, bukan sebagai teori akademis yang rumit, melainkan sebagai alat bertahan hidup yang sangat dekat dengan kehidupan sehari-hari kaum tani.
Menatap Data Makro: Produksi Nasional vs Realitas Dompet Petani
Jika kita melihat potret pertanian Indonesia dari kacamata makro, situasinya tampak sangat optimis. Berdasarkan data resmi dari Badan Pusat Statistik (BPS), luas panen padi di Indonesia sepanjang tahun 2025 sukses mencapai angka 11,32 juta hektare, dengan total volume produksi yang menembus 60,21 juta ton Gabah Kering Giling (GKG). Capaian ini merefleksikan lonjakan produksi yang sangat signifikan, yakni tumbuh sebesar 13,29% jika dibandingkan dengan capaian pada tahun 2024. Tren positif ini bahkan terus terjaga hingga pertengahan tahun berikutnya, di mana laporan BPS mencatat bahwa akumulasi produksi padi untuk periode Januari-Agustus 2026 telah menyentuh 43,89 juta ton GKG, mengalami pertumbuhan tipis sebesar 0,07 persen bila disandingkan dengan periode yang sama pada tahun sebelumnya.
Secara agregat, angka-angka tersebut adalah prestasi besar yang memperkokoh fondasi pangan nasional. Namun, kita harus berani melihat lebih dekat: peningkatan produksi di atas kertas tidak otomatis berbanding lurus dengan tebalnya dompet para petani. Di lapangan, surplus produksi sering kali membawa tantangan tersendiri, salah satunya adalah risiko jatuhnya harga akibat hukum pasar (suplai berlebih). Kesejahteraan yang dirasakan setiap individu petani sangat bervariasi dan bersifat asimetris, ditentukan oleh seberapa besar biaya sarana produksi (saprodi) yang mereka tanggung dan bagaimana dinamika harga jual di wilayah masing-masing.
Sebagai contoh, pada bulan Juli 2026, Badan Pangan nasional (Bapanas) merilis data bahwa rata-rata harga Gabah Kering Panen (GKP) di tingkat petani berada di kisaran Rp 7.000/kg. Harga pasar ini secara formal berada di atas Harga Pembelian Pemerintah (HPP) yang dipatok sebesar Rp 6.500/kg pada saat itu. Bagi masyarakat awam, angka Rp 7.000/kg terlihat sangat menguntungkan. Namun bagi petani yang berhadapan langsung dengan inflasi biaya produksi, mulai dari melambungnya harga pupuk nonsubsidi, kelangkaan alokasi pupuk bersubsidi, hingga kenaikan tarif upah buruh tani lokal. Harga tersebut sering kali hanya cukup untuk mengembalikan modal awal (titik impas), atau bahkan menyisakan margin keuntungan yang amat tipis.
Membongkar Ilusi Pendapatan Kotor: Model Simulasi Usaha Tani
Salah satu jebakan psikologis dalam usaha tani mandiri adalah ketidakmampuan memisahkan antara pendapatan kotor (revenue) dan keuntungan bersih (pofit). Uang tunai puluhan juta rupiah yang diterima dari tengkulak atau pengepul sesaat setelah mesin pemanen (combine harvester) selesai bekerja sering kali langsung dianggap sebagai laba yang siap dibelanjakan. Padahal, uang tersebut memikul beban utang modal yang telah diakumulasikan selama kurang lebih empat bulan kebelakang.
Untuk melihat bagaimana biaya-biaya ini menggerogoti pendapatan petani, mari kita bedah model simulasi kalkulasi biaya produksi padi terikat per satu hektare sawah untuk satu musim tanam secara realistis:
1. Estimasi Pendapatan Kotor
Rata-rata hasil panen per hektare: 5,5 ton (5.500/kg) GKP
Harga jual GKP di tingkat petani: Rp 7.000/kg
Total pendapatan kotor: 5.500/kg x Rp 7.000 = Rp 38.500.000
2. Struktur Biaya Operasional (Pengeluaran Riil)
1. Sewa lahan: (Untuk petani penggarap yang tidak memiliki tanah sendiri) - Rp 5.000.000
2. Persiapan dan pengolahan lahan: (Sewa traktor, bahan bakar pembajakan, dan tenaga operator) - Rp 2.500.000
3. Sarana produksi (Saprodi):
Benoh padi unggul bersertifikat: Rp 800.000
Pupuk (kombinasi kuota subsidi dan pembelian nonsubsidi): Rp 2.700.000
Pestisida, fungisida, dan suplemen tanaman: Rp 1.500.000
Tenaga kerja kontrak / buruh tani:
Upah tenaga tanam (tandur) dan penyiangan rumput: Rp 2.000.000
Biaya sistem bagi hasil panen (bawon) atau mesin pemotong: Rp 3.000.000
Biaya pascapanen dan logistik: (Pembelian karung, upah angkut kuli dari sawah ke jalan raya, transportasi armada) - Rp 1.500.000
Total biaya eksplisit: Rp 19.000.000
3. Perhitungan Keuntungan Sementara
Pendapatan Kotor - Biaya Eksplisit
Rp 38.500.000 - Rp 19.000.000 = Rp 19.500.000
Secara kasatmata, petani tampak memegang keuntungan sebesar Rp 19.500.000 untuk satu musim tanam. Namun, dalam kacamata akuntansi, angka ini masih berstatus sebagai laba kotor. Mengapa? Karena mayoritas petani mengabaikan biaya implisit dan biaya penyusutan.
Petani hampir tidak pernah menghitung penyusutan nilai ekonomis alat-alat mereka, seperti cangkul, mesin pompa air, atau alat semprot (sprayer) yang mengalami kerusakan seiring waktu. Mereka juga kerap mengabaikan "upah untuk diri sendiri". Jika petani dan anggota keluarganya ikut turun ke sawah mencabut rumput atau menjaga burung selama berminggu-minggu, tenaga mereka dinilai "gratis". Padahal, jika tenaga kerja itu digantikan oleh buruh swasta, ada biaya riil yang harus keluar. Akibat dari absennya pencatatan biaya implisit ini, uang belasan juta yang dipegang pascapanen sering kali menguap begitu saja untuk kebutuhan konsumtif, meninggalkan petani tanpa modal tunai yang cukup ketika musim tanam berikutnya tiba.
Akuntansi Biaya Sederhana: Mengubah Insting Menjadi Data
Untuk memutus rantai ketidakpastian finansial ini, penerapan konsep akuntansi biaya di tingkat petani menjadi sebuah urgensi yang tidak bisa ditunda lagi. Penerapan akuntansi di sektor pertanian skala kecil sama sekali tidak menuntut penggunaan perangkat lunak komputer yang rumit, aplikasi berbasis komputer awam, atau pemahaman mendalam mengenai standar akuntansi keuangan yang berbelit-belit.
Petani hanya perlu dibekali dengan satu buku tulis sederhana yang dirancang menjadi lembar jurnal arus kas keluar-masuk yang disiplin. Kuncinya terletak pada aspek konsistensi dan kronologi.
Aktivitas pencatatan ini idealnya dibagi menjadi tiga fase utama:
Fase Pra-Tanam: Mencatat seluruh modal awal, baik modal mandiri maupun pinjaman (seperti kredit usaha rakyat/KUR), serta pengeluaran awal untuk sewa lahan dan pengolahan tanah.
Fase Perawatan: Mencatat secara berkala setiap rupiah yang dikeluarkan untuk pembelian eceran puupuk, pestisida, pulsa listrik pompa air saat kekeringan, hingga upah harian buruh tani yang membantu menyiang sawah.
Fase Panen dan Penjualan: Mencatat total tonase abah yang terjual, harga per kilogram yang disepakati, potongan timbangan (jika ada), serta total uang tunai yang diterima.
Dengan membandingkan total akumulasi biaya pada fase pertama dan kedua dengan pendapatan di fase ketiga, petani akan mendapatkan gambaran performa finansial yang akurat. Pencatatan ini memegang dua fungsi strategis yang tidak bisa diantikan oleh insting:
Instrumen kendali dan efisiensi: Melalui catatan yang rapi, petani dapat melihat dengan jelas pos pengeluaran mana yang menyerap modal paling besar. Jika biaya pestisida melonjak tidak wajar, mereka bisa mengevaluasi apakah ada pemborosan dalam aplikasi di lapangan atau beralih ke strrategi pengendalian hama terpadu yang lebih ekonomis pada musim berikutnya.
Kompas perencanaan modal: Catatan historis dari musim lalu berfungsi sebagai cetak biru (blueprint) anggaran. Petani tidak lagi menebak-nebak berapa uang tunai yang harus mereka siapkan di kantong sebelum memutuskan untuk mulai menyebar benih kembali.
Mengurangi Benang Kusut: Uang Sawah vs Uang Dapur
Selain masalah hilangnya catatan komponen baiay, tantangan klasik terbesar yang menjadi akar kebangkrutan usaha tani adalah bercampurnya uang operaional sawah dengan uang domestik rumah tangga. Di banyak pedesaan Indonesia, dompet usaha tani dan dompet keluarga adalah entitas yang sama. Ketika hasil penjualan gabah cair, uang terrsebut langsung digunakan secara acak untuk melunasi utang warung sembako, membayar biaya sekolah anak, membeli pakaian baru, atau memenuhi kebutuan konsumtif rumah tangga lainnya.
Tindakan menggunakan hasil panen untuk menghidupi keluarga adalah hal yang sepenuhnya logis dan manusiawi; bukankah untuk tujuan itulah petani bekerja keras di bawah terik matahari? Namun, bahaya laten muncul ketika pemanfaatan dana tersebut dilakukan tanpa pembatasan dan kalkulasi yang jelas. Tanpa adanya sekat pemisah, petani kerap terkejut ketika mendapati uangg didompetnya telah habis tak tersisa saat musim tanam baru bergulir. Akibatnya, mereka terpaksa berutang kembali kepada tengkulak dengan ikatan harga jual gabah yang mengikat sepihak (ijon), atau terjerat pinjaman informal bebiaya tinggi yang semakin mempersempit ruang gerak ekonomi mereka.
Solusi akuntansi untuk mengatasi fenomena ini adalah dengan menerapkan sistem pembukuan ganda sederhana atau metode dua kantong. Petani harus secara tegas mengedukasi diri sendiri untuk memisahkan uang modal kerja dan uang belanja domestik.
Begitu panen selesai dan seluruh biaya eksplisit dibayarkan, sebagian dan harus langsung "dikunci" ke dalam kantong operasional sawah untuk mengamankan pembelian saprodi musim depan. Sisa dana dari kantong itula yang kemudian di transfer ke kantong rumah tangga sebagai "gaji" atau laba bersih yang boleh digunakan untuk keperluan konsumsi rumah keluarga. Dengan menjaga batas ini secara disiplin, kelangsungan produksi sawah akan tetap terjamin dari musim ke musim tanpa harus terus-menerus bergantung pada pinjaman eksternal.
Manajemen Baiaya di Tengah Risiko Pertanian yang Dinamis
Kita harus bersikap realistis bahwa serapi apa pun buku catatan keuangan yang dipegang oleh petani, akuntansi biaya tidak memiliki kekuatan magis untuk menghentikan hujan, memprediksi kekeringan ekstrem akibat anomali iklim, atau menahan serbuan hama wereng cokelat yang merusak tanaman dalam semalam. Pertanian akan selalu menjadi sektor usaha yang sarart dengan risiko inheren (inherent risk) dan ketidakpastian yang tinggi.
Namun, manajemen biaya yang baik memberikan satu hal yang tidak dimiliki oleh manajemen berbasis insting: daya tahan dan opsi strategis. Ketika bencana gagal panen (puso) melanda, petani yang memiliki catatan keuangan yang rapi dapat menghitung dengan presisi berapa kerugian riil mereka, pos mana yang masih bisa diselamatkan, dan seberapa besar kapasitas finansial mereka untuk bangkit kembali. Bagi petani yangg memanfaatkan fasilitas kredit perbankan seperti KUR, pembukuan yang jelas menjadi bukti validitas (track record) yang mempermudah mereka mengajukan restrukturisasi utang atau penundaan cicilan.
Oleh karena itu, gerakan literasi keuangan dan edukasi akuntansi biaya ini tidak boleh dibiarkan menjadi beban yang dipikul sendiri oleh petani. Aspek ini harus diadopsi secara formal ke dalam kurikulum pembinaan oleh para Penyuluh Pertanian Lapangan (PPL) di bawah naungan Kementerian Pertanian. Menteri penyuluhan di balai-balai desa tidak boleh lagi melulu berfokus pada aspek teknis budidaya, seperti cara menanam, dosis pupuk, atau teknik penyemprotan, tetapi juga harus mulai menyentuh aspek manajemen bisnis dan kesehatan finansial usaha tani.
Keberhasilan sejati dari dunia pertanian kita pada akhirnya tidak boleh hanya diukur dari seberapa hijau hamparan sawah yang membentang di sepanjang jalur pantura, atau seberapa banyak angka jutaan ton gabah yang berhasil dicatat oleh BPS di atas kertas. Keberhasilan yang hakiki diukur dari seberapa banyak uang bersih yang tersisa di tangan petani untuk menyekolahkan anak-anak mereka, merenovasi rumah, dan mengangkat derajat kesejahteraan hidup keluarga mereka sendiri. Melalui pencatatan yang sederhana, jujur, dan konsisten, ilmu akuntansi dapat bertransformasi menjadi alat perjuangan yang nyata bagi kaum tani untuk merebut kembali kedaulatan finansial di atas tanah yang mereka cangkul sendiri.