
Antara Gengsi dan Realita: Mengatur Finansial Saat Biaya Hidup Terus Meroket
Mahasiswa Akuntansi Universitas Pamulang yang tertarik pada pendidikan, bisnis, dan kehidupan mahasiswa. Menulis tentang hal-hal sederhana yang dekat dengan keseharian.
·waktu baca 6 menit


Tulisan dari Arifahtu Zahra tidak mewakili pandangan dari redaksi kumparan
 Perbesar
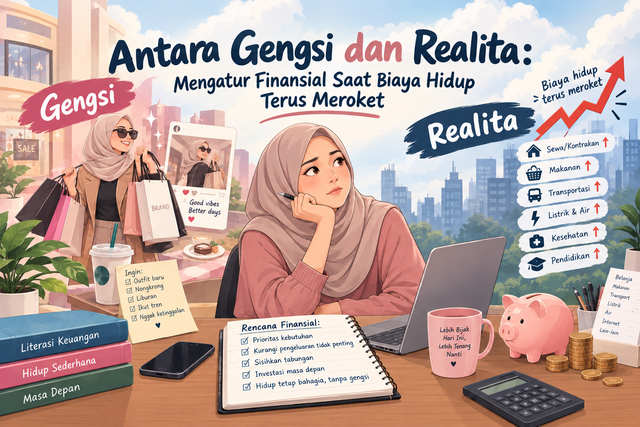
Pernah merasa uang baru saja masuk ke rekening, tetapi beberapa hari kemudian jumlahnya sudah jauh berkurang? Belum sempat menabung, uang sudah digunakan untuk makan, transportasi, membayar tagihan, atau memenuhi kebutuhan sehari-hari. Di tengah kondisi tersebut, keinginan untuk tetap mengikuti gaya hidup juga sering muncul, mulai dari nongkrong di kafe, membeli barang yang sedang tren, hingga mencoba tempat makan yang ramai dibicarakan di media sosial.
Masalahnya, biaya hidup tidak selalu sejalan dengan kemampuan finansial setiap orang. Harga berbagai kebutuhan bisa meningkat, sementara pemasukan belum tentu ikut bertambah. Dalam situasi seperti ini, mengatur keuangan bukan lagi sekadar kemampuan menghitung pemasukan dan pengeluaran, melainkan juga soal menentukan prioritas dan berani menghadapi kenyataan.
Menurut saya, salah satu tantangan terbesar dalam mengelola keuangan saat ini adalah membedakan antara kebutuhan, keinginan, dan gengsi.
Ketika Gaya Hidup Lebih Mahal daripada Kemampuan
Tidak ada yang salah dengan menikmati hasil kerja sendiri. Membeli pakaian yang disukai, makan di restoran, atau sesekali pergi bersama teman merupakan hal yang wajar. Uang memang bukan hanya untuk disimpan, tetapi juga dapat digunakan untuk menikmati hidup.
Namun, persoalan mulai muncul ketika gaya hidup dipaksakan agar terlihat setara dengan lingkungan sekitar. Seseorang mungkin merasa harus membeli barang tertentu supaya tidak dianggap ketinggalan zaman, memilih tempat nongkrong yang mahal agar tetap bisa mengikuti pergaulan, atau menggunakan uang untuk sesuatu yang sebenarnya tidak terlalu dibutuhkan.
Media sosial turut membuat keadaan ini semakin rumit. Kita setiap hari dapat melihat orang lain berlibur, membeli barang baru, menikmati makanan mahal, atau menjalani kehidupan yang terlihat menyenangkan. Tanpa disadari, apa yang dilihat di layar bisa menjadi standar baru dalam menjalani hidup.
Padahal, apa yang terlihat di media sosial tidak selalu menggambarkan kondisi keuangan seseorang secara keseluruhan. Kita tidak mengetahui apakah pengeluaran tersebut berasal dari tabungan, pendapatan yang cukup, cicilan, atau bahkan utang. Membandingkan kondisi keuangan sendiri dengan potongan kehidupan orang lain bukanlah cara yang adil untuk menilai keberhasilan.
Menurut saya, kita perlu berhenti menjadikan gaya hidup orang lain sebagai ukuran kemampuan diri sendiri. Tidak semua tren harus diikuti, dan tidak semua keinginan harus dipenuhi saat itu juga.
Biaya Hidup Naik, Pilihan Keuangan Harus Lebih Bijak
Mengatur keuangan memang terdengar sederhana: catat pemasukan, batasi pengeluaran, lalu sisihkan uang untuk ditabung. Akan tetapi, kenyataannya tidak semua orang memiliki keleluasaan yang sama. Bagi sebagian orang, sebagian besar pemasukan sudah digunakan untuk kebutuhan pokok, biaya tempat tinggal, transportasi, pendidikan, dan tanggungan keluarga.
Karena itu, masalah finansial tidak seharusnya selalu dianggap sebagai akibat dari kebiasaan boros. Ada keadaan ketika seseorang sudah berusaha menghemat, tetapi pendapatannya memang belum cukup untuk memenuhi seluruh kebutuhan. Membahas pengelolaan keuangan juga perlu mempertimbangkan kondisi ekonomi dan kemampuan masing-masing orang.
Meski demikian, mengetahui ke mana uang pergi tetap menjadi langkah penting. Dengan mencatat pengeluaran, kita bisa melihat kebutuhan apa yang menyerap sebagian besar pemasukan dan pengeluaran mana yang masih dapat dikurangi. Dari sana, keputusan keuangan dapat dibuat berdasarkan kondisi nyata, bukan sekadar perkiraan.
Menghemat pun tidak harus berarti menghilangkan semua kesenangan. Kita bisa tetap menikmati waktu bersama teman dengan memilih tempat yang sesuai anggaran, membawa bekal ketika memungkinkan, atau menentukan batas pengeluaran untuk hiburan. Tujuannya bukan membuat hidup terasa serba kekurangan, melainkan menjaga agar kesenangan hari ini tidak menjadi beban keuangan di kemudian hari.
Jangan Sampai Gengsi Mengalahkan Kebutuhan
Salah satu bentuk kedewasaan finansial adalah berani berkata tidak. Tidak ikut nongkrong setiap kali diajak bukan berarti tidak mampu bergaul. Tidak membeli barang yang sedang tren bukan berarti kurang mengikuti perkembangan zaman. Begitu pula memilih produk yang lebih terjangkau bukan berarti kualitas diri seseorang lebih rendah.
Sayangnya, keputusan sederhana seperti itu terkadang terasa sulit ketika ada tekanan dari lingkungan. Kita mungkin takut dianggap pelit, tidak kompak, atau tidak mampu mengikuti gaya hidup teman. Akibatnya, pengeluaran dilakukan bukan karena benar-benar membutuhkan sesuatu, melainkan karena tidak ingin merasa berbeda.
Menurut saya, kemampuan menjaga kondisi keuangan justru membutuhkan keberanian untuk menentukan batas. Kita perlu memahami bahwa setiap orang mempunyai pemasukan, tanggungan, dan tujuan keuangan yang berbeda. Apa yang terasa terjangkau bagi orang lain belum tentu sesuai dengan kemampuan kita.
Jika memang anggaran sedang terbatas, tidak ada salahnya menunda keinginan. Keputusan tersebut bukan bentuk kegagalan, melainkan upaya menjaga kestabilan keuangan. Gengsi mungkin memberikan kepuasan sesaat, tetapi uang yang digunakan untuk kebutuhan penting dan persiapan masa depan memberikan manfaat yang lebih panjang.
Mengatur Uang Tidak Harus Menunggu Kaya
Masih ada anggapan bahwa mengelola keuangan baru penting ketika penghasilan sudah besar. Padahal, kebiasaan keuangan justru perlu dibangun sejak seseorang mulai memiliki uang sendiri, termasuk saat masih kuliah atau baru memasuki dunia kerja.
Langkah awalnya dapat dilakukan dengan cara sederhana. Pisahkan uang untuk kebutuhan utama, tentukan batas pengeluaran pribadi, dan catat transaksi agar tidak kehilangan kendali. Jika pemasukan memungkinkan, sisihkan sebagian untuk tabungan atau dana darurat. Nominalnya tidak harus besar sejak awal; yang penting adalah menyesuaikannya dengan kemampuan dan menjaga konsistensi.
Kita juga perlu berhati-hati terhadap penggunaan layanan kredit atau metode pembayaran nanti. Kemudahan bertransaksi dapat membuat pengeluaran terasa ringan pada awalnya, padahal kewajiban membayar tetap akan datang. Sebelum membeli sesuatu dengan cicilan, pertimbangkan apakah barang itu benar-benar diperlukan dan apakah pembayarannya masih aman bagi kondisi keuangan.
Selain itu, jangan membuat anggaran yang terlalu ideal hingga sulit dijalankan. Jika seluruh pengeluaran dipangkas tanpa mempertimbangkan kebutuhan dan kebiasaan sehari-hari, rencana tersebut bisa cepat ditinggalkan. Lebih baik membuat anggaran realistis, mengevaluasinya secara berkala, lalu memperbaikinya sesuai keadaan.
Tidak Harus Terlihat Kaya untuk Hidup dengan Nyaman
Pada akhirnya, biaya hidup yang semakin menantang memang membutuhkan perhatian lebih terhadap pengelolaan uang. Namun, kita juga perlu menyadari bahwa kestabilan finansial bukan hanya tentang seberapa besar pemasukan atau seberapa mewah gaya hidup yang bisa ditampilkan.
Bagi saya, kemampuan mengatur keuangan terlihat dari cara seseorang mengambil keputusan: mampu membedakan kebutuhan dan keinginan, mempertimbangkan risiko sebelum berutang, serta berani menyesuaikan gaya hidup dengan kondisi nyata. Hal-hal tersebut mungkin tidak terlihat menarik di media sosial, tetapi dampaknya sangat berarti dalam kehidupan sehari-hari.
Kita tidak perlu mengikuti semua tren untuk membuktikan bahwa hidup kita berjalan baik. Tidak perlu memaksakan pengeluaran hanya agar terlihat mampu, apalagi jika kebutuhan penting justru harus dikorbankan. Menikmati hidup tetap boleh, tetapi jangan sampai kesenangan sesaat mengganggu ketenangan pada masa mendatang.
Sebab, ketika biaya hidup terus menantang kemampuan keuangan, keputusan paling bijak bukanlah berusaha terlihat mampu membeli segalanya, melainkan belajar mengelola apa yang benar-benar kita miliki. Pada akhirnya, hidup yang nyaman bukan tentang siapa yang paling terlihat kaya, melainkan siapa yang mampu menjalani kehidupannya tanpa terus-menerus dibebani oleh keputusan finansial yang keliru.