
Uang Tertransfer Dua Kali, Siapa yang Melindungi Konsumen?
Dosen, Penulis dan Peneliti Universitas Dharma Andalas, Padang
·waktu baca 8 menit


Tulisan dari Desi Sommaliagustina tidak mewakili pandangan dari redaksi kumparan
 Perbesar
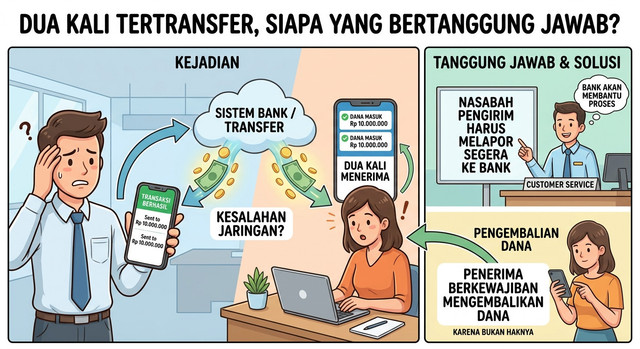
Digitalisasi perbankan selalu datang dengan janji kemudahan. Masyarakat tidak lagi harus mendatangi kantor bank atau mengantre di mesin anjungan tunai mandiri hanya untuk mengirim uang. Cukup melalui telepon genggam, transaksi dapat dilakukan dalam hitungan detik. Bagaimana jika kemudahan itu justru menimbulkan persoalan? Uang yang seharusnya terkirim satu kali ternyata tertransfer dua kali akibat gangguan aplikasi. Siapa yang bertanggung jawab?
Pertanyaan itu bukan sekadar persoalan teknis. Saya mengalaminya sendiri ketika menggunakan aplikasi Ollin by Nagari, layanan perbankan digital Bank Nagari, pada Jumat, 9 Oktober 2026. Dalam transaksi tersebut, uang sebesar Rp130.000 tertransfer dua kali. Saya kemudian menyelesaikan persoalan itu secara langsung dengan pihak penerima uang tanpa mengajukan pengaduan kepada bank.
Secara praktis, persoalan tersebut selesai. Penyelesaian itu tidak menghapus pertanyaan, mengapa layanan yang dirancang untuk memudahkan transaksi justru dapat menimbulkan risiko kerugian bagi penggunanya?
Bagi saya, persoalannya bukan terletak pada besar atau kecilnya nominal uang. Rp130.000 mungkin dapat dianggap tidak terlalu besar bagi sebagian orang. Akan tetapi, kejadian ini memperlihatkan persoalan yang jauh lebih penting, yakni keandalan sistem digital dan perlindungan konsumen dalam layanan perbankan.
Pengalaman pribadi ini tentu tidak cukup untuk menyimpulkan bahwa Bank Nagari telah melakukan kelalaian. Penyebab transaksi ganda perlu diperiksa berdasarkan bukti dan catatan transaksi. Kejadian tersebut layak menjadi bahan evaluasi, apakah digitalisasi perbankan telah diimbangi dengan sistem perlindungan konsumen yang memadai?
Kemudahan Digital dan Risiko yang Ditanggung Konsumen
Digitalisasi perbankan merupakan bagian dari perubahan pelayanan keuangan yang tidak dapat dihindari. Masyarakat membutuhkan transaksi yang cepat, praktis, dan dapat dilakukan tanpa dibatasi ruang dan waktu. Bank pun berlomba-lomba mengembangkan aplikasi untuk meningkatkan kualitas pelayanan dan memperluas jangkauan nasabah.
Namun, keberhasilan digitalisasi tidak cukup diukur dari banyaknya fitur atau cepatnya transaksi diproses. Ukuran yang lebih mendasar adalah ketepatan, keamanan, kepastian, dan kemampuan sistem menyelesaikan persoalan ketika terjadi kesalahan.
Dalam transaksi digital, konsumen bergantung pada informasi yang ditampilkan aplikasi. Mereka tidak mengetahui secara langsung bagaimana perintah transfer diproses di dalam sistem perbankan. Ketika aplikasi mengalami gangguan atau status transaksi tidak jelas, konsumen dapat menghadapi ketidakpastian; apakah transaksi berhasil, gagal, atau masih diproses?
Ketidakpastian tersebut berpotensi mendorong pengguna mengulangi transaksi. Jika perintah pertama ternyata telah diproses, pengulangan itu dapat menyebabkan pengiriman dana lebih dari satu kali.
Tentu saja, penyebab transaksi ganda dalam setiap kejadian tidak selalu sama. Karena itu, diperlukan pemeriksaan untuk mengetahui apakah persoalan muncul akibat gangguan aplikasi, pemrosesan sistem, pengulangan perintah oleh pengguna, atau faktor lain. Namun, satu hal yang tidak dapat diabaikan adalah pentingnya sistem yang mampu mencegah transaksi berulang yang tidak semestinya serta memberikan informasi status transaksi secara akurat.
Konsumen tidak seharusnya dipaksa menanggung ketidakpastian yang sepenuhnya berada di luar kendalinya. Ketika teknologi menjadi perantara utama transaksi keuangan, penyelenggara layanan harus memastikan bahwa kemudahan tersebut berjalan seiring dengan perlindungan yang memadai.
Bayangkan jika uang yang tertransfer dua kali merupakan dana untuk membayar sekolah anak, membeli kebutuhan rumah tangga, atau memenuhi biaya pengobatan. Bagi sebagian masyarakat, kehilangan akses terhadap sejumlah uang, meskipun sementara, dapat mengganggu kebutuhan yang mendesak.
Persoalan menjadi lebih rumit apabila penerima uang sulit dihubungi atau tidak bersedia mengembalikan kelebihan transfer. Dalam kondisi demikian, masalah yang semula terlihat sederhana dapat berkembang menjadi sengketa antara konsumen dan penerima dana.
Saya memilih menyelesaikan kejadian yang saya alami melalui komunikasi langsung dengan penerima uang. Namun, tidak semua konsumen memiliki kesempatan atau kemampuan untuk menempuh jalan yang sama. Karena itu, penyelesaian secara pribadi tidak boleh menjadi satu-satunya jalan keluar yang dapat diandalkan ketika terjadi transaksi ganda.
Di sinilah letak persoalan mendasarnya. Digitalisasi seharusnya mengurangi beban masyarakat, bukan memindahkan risiko operasional kepada konsumen yang tidak memiliki kendali atas sistem.
Perlindungan Konsumen Bukan Sekadar Formalitas
Dalam perspektif hukum, konsumen layanan perbankan digital memiliki hak yang harus dihormati. Undang-Undang Nomor 8 Tahun 1999 tentang Perlindungan Konsumen memberikan landasan mengenai hak atas kenyamanan, keamanan, dan keselamatan dalam menggunakan barang dan jasa. Pasal 4 juga mengatur hak konsumen untuk memperoleh informasi yang benar, jelas, dan jujur.
Perlindungan konsumen di sektor jasa keuangan turut diatur melalui berbagai ketentuan, termasuk Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan serta Peraturan Otoritas Jasa Keuangan Nomor 22 Tahun 2023 tentang Pelindungan Konsumen dan Masyarakat di Sektor Jasa Keuangan.
Landasan hukum tersebut menegaskan bahwa hubungan antara bank dan nasabah bukan semata-mata hubungan antara pengguna dan aplikasi. Di dalamnya terdapat hak, kewajiban, dan tanggung jawab yang harus dilaksanakan secara proporsional.
Nasabah memang berkewajiban memastikan ketepatan nominal dan rekening tujuan sebelum mengirim uang. Namun, bank juga berkewajiban menyelenggarakan layanan sesuai ketentuan yang berlaku, menyediakan informasi yang jelas, dan menangani pengaduan konsumen secara layak.
Jika pemeriksaan membuktikan bahwa transaksi ganda terjadi akibat kesalahan sistem yang menjadi tanggung jawab penyelenggara layanan, persoalan tersebut harus diselesaikan sesuai hukum dan ketentuan yang berlaku. Sebaliknya, apabila pengulangan transaksi dilakukan oleh pengguna setelah transaksi pertama sebenarnya berhasil, tanggung jawabnya perlu dinilai berdasarkan kronologi dan bukti yang tersedia.
Dengan demikian, kritik terhadap layanan digital bukan berarti setiap kesalahan otomatis harus dibebankan kepada bank. Kritik ini justru menuntut adanya mekanisme pemeriksaan yang transparan sehingga penyebab masalah dapat diketahui dan tanggung jawab masing-masing pihak dapat ditentukan secara adil.
Masalahnya, konsumen sering kali tidak mempunyai akses terhadap informasi teknis yang diperlukan untuk memahami apa yang sebenarnya terjadi. Catatan pemrosesan transaksi dan mekanisme kerja sistem berada dalam penguasaan penyelenggara layanan. Karena itu, bank memiliki peran penting dalam menyediakan penjelasan yang dapat dipahami nasabah.
Perlindungan konsumen tidak cukup diwujudkan melalui keberadaan layanan pelanggan atau prosedur pengaduan di atas kertas. Perlindungan harus dirasakan dalam praktik: pengaduan diterima, transaksi ditelusuri, hasil pemeriksaan dijelaskan, dan kerugian yang terbukti menjadi tanggung jawab penyelenggara diselesaikan.
Apabila konsumen harus berulang kali menghubungi layanan pelanggan hanya untuk memperoleh kepastian, kemudahan digital justru kehilangan sebagian maknanya. Transaksi mungkin berlangsung dalam hitungan detik, tetapi penyelesaian masalah dapat menghabiskan waktu dan tenaga.
Bank yang baik bukan hanya bank yang menyediakan aplikasi dengan beragam fitur. Bank yang baik juga harus mampu memberikan kepastian dan perlindungan ketika layanan tersebut tidak bekerja sebagaimana mestinya.
Bank Nagari dan Kepercayaan Publik
Sebagai bank pembangunan daerah, Bank Nagari memiliki peran penting dalam mendukung aktivitas ekonomi masyarakat Sumatera Barat. Pengembangan layanan digital merupakan langkah yang relevan untuk meningkatkan efisiensi dan memperluas akses pelayanan keuangan.
Namun, inovasi harus berjalan seiring dengan penguatan tata kelola, keamanan, dan perlindungan nasabah. Keberhasilan digitalisasi tidak cukup dinilai dari jumlah pengguna, kecepatan transaksi, atau banyaknya fitur yang tersedia. Keberhasilan juga harus diukur dari kemampuan sistem mencegah kesalahan dan menyelesaikan persoalan secara transparan.
Pengalaman transaksi ganda melalui Ollin by Nagari menjadi pengingat bahwa ada beberapa hal yang patut mendapat perhatian.
Pertama, mekanisme pencegahan transaksi ganda perlu diperkuat. Sistem harus dirancang agar perintah transaksi yang sama tidak diproses berulang secara tidak semestinya. Aplikasi juga perlu memberikan informasi status transaksi secara jelas sehingga konsumen tidak mengambil keputusan berdasarkan ketidakpastian.
Kedua, penelusuran transaksi harus dapat dilakukan secara cepat. Ketika konsumen melaporkan dugaan pengiriman uang dua kali, penyelenggara layanan perlu memeriksa catatan transaksi dan memberikan penjelasan yang mudah dipahami. Nasabah tidak seharusnya dibiarkan menebak-nebak penyebab persoalan yang dialaminya.
Ketiga, penanganan pengaduan harus berorientasi pada penyelesaian. Konsumen perlu memperoleh informasi mengenai tahapan pemeriksaan dan hasil akhirnya. Jika ditemukan kesalahan yang menjadi tanggung jawab penyelenggara, pemulihan kerugian harus dilakukan sesuai ketentuan yang berlaku.
Keempat, evaluasi sistem harus dilaksanakan secara berkelanjutan. Gangguan transaksi tidak cukup ditangani sebagai kejadian individual. Bank perlu mengevaluasi penyebabnya, memperbaiki kelemahan sistem, dan memperkuat manajemen risiko operasional agar masalah serupa tidak terus berulang.
Dalam hal pengawasan, Otoritas Jasa Keuangan memiliki peran sesuai kewenangannya dalam melindungi konsumen sektor jasa keuangan. Apabila konsumen menghadapi persoalan yang tidak terselesaikan melalui mekanisme internal penyedia layanan, tersedia pula kanal pengaduan sesuai prosedur yang berlaku.
Langkah-langkah tersebut bukan tuntutan yang berlebihan. Justru itulah bagian dari tanggung jawab penyelenggara layanan keuangan yang semakin bergantung pada teknologi.
Saya tidak mengajukan pengaduan kepada Bank Nagari karena persoalan yang saya alami telah diselesaikan secara langsung dengan pihak penerima uang. Oleh sebab itu, pengalaman ini bukan tuduhan bahwa Bank Nagari telah menolak pengaduan atau terbukti melakukan pelanggaran. Namun, pengalaman tersebut tetap relevan sebagai bahan refleksi tentang risiko yang dapat muncul dalam transaksi digital sehari-hari.
Persoalan ini tidak boleh direduksi menjadi urusan Rp130.000. Nominal tersebut justru menunjukkan bahwa persoalan perlindungan konsumen dapat muncul dalam transaksi yang relatif kecil. Apabila kejadian serupa dialami banyak orang, dampaknya dapat meluas dan memengaruhi kepercayaan masyarakat terhadap layanan keuangan digital.
Kepercayaan publik tidak dapat dibangun hanya melalui promosi kemudahan transaksi. Kepercayaan tumbuh ketika masyarakat mengetahui bahwa uang mereka diproses secara akurat, informasi diberikan secara transparan, dan hak mereka tetap dilindungi ketika terjadi kesalahan.
Pada akhirnya, digitalisasi perbankan harus dinilai dari manfaat nyata yang diterima masyarakat. Teknologi yang canggih tidak otomatis menjamin pelayanan yang baik. Aplikasi yang mudah digunakan juga belum tentu memberikan kepastian apabila sistem di belakangnya tidak mampu mencegah dan menangani kesalahan secara memadai.
Pengalaman saya pada Jumat, 9 Oktober 2026, memberikan pelajaran sederhana: penyelesaian satu persoalan tidak berarti persoalan sistemik telah selesai. Uang Rp130.000 yang tertransfer dua kali dapat diselesaikan melalui komunikasi langsung, tetapi pertanyaan tentang keandalan layanan dan perlindungan konsumen tetap layak diajukan.
Bank boleh berinovasi, tetapi inovasi tidak boleh membuat konsumen menjadi pihak yang menanggung risiko tanpa kejelasan. Masyarakat tidak menolak kemajuan teknologi. Yang dituntut adalah kemajuan yang disertai tanggung jawab.
Digitalisasi perbankan seharusnya membuat transaksi semakin mudah, aman, dan pasti. Sebab, ukuran kemajuan teknologi bukan hanya seberapa cepat uang berpindah, melainkan juga seberapa kuat sistem melindungi orang yang mempercayakan uangnya.