
Membangun Kepercayaan di Tengah Ledakan Ekonomi Digital


Tulisan dari Hari Suciono tidak mewakili pandangan dari redaksi kumparan
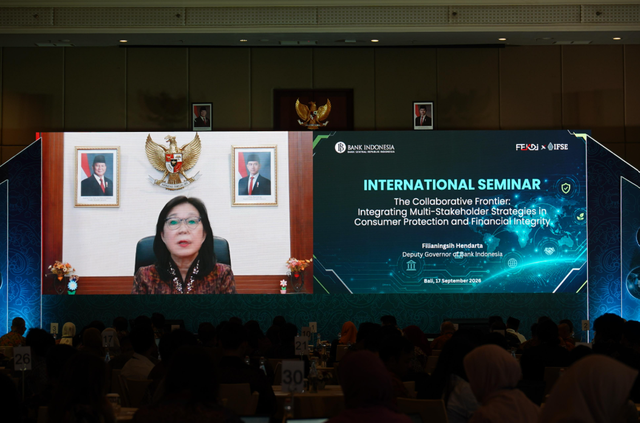
Pada 17-18 September 2026, Bank Indonesia mempertemukan bank sentral, regulator, organisasi internasional, penegak hukum, akademisi, dan pelaku industri dari berbagai negara dalam sebuah seminar internasional di Bali. Tema yang diangkat bukan mengenai teknologi terbaru, kecerdasan artifisial paling mutakhir, atau inovasi pembayaran paling canggih. Tema yang dipilih justru sesuatu yang jauh lebih mendasar, yaitu kepercayaan.
 Perbesar
Pilihan tema tersebut menarik. Selama dua dekade terakhir, diskusi ekonomi digital hampir selalu berpusat pada kecepatan, efisiensi, dan inovasi. Kita berbicara mengenai transaksi yang berlangsung dalam hitungan detik, pembayaran lintas negara yang semakin murah, hingga kecerdasan artifisial yang mampu mengubah cara masyarakat berinteraksi dengan layanan keuangan. Namun, semakin digital suatu ekonomi, semakin jelas pula bahwa teknologi bukanlah fondasi utamanya. Fondasi sesungguhnya adalah kepercayaan.
Pandangan tersebut sejalan dengan pesan yang disampaikan Deputi Gubernur Bank Indonesia Filianingsih Hendarta. Di tengah perkembangan sistem pembayaran yang semakin terhubung dan melintasi batas negara, pelindungan konsumen dan tata kelola menjadi elemen yang tidak dapat dipisahkan dari inovasi digital. Teknologi dapat mempercepat transaksi, tetapi kepercayaanlah yang menentukan apakah masyarakat bersedia menggunakannya. Teknologi dapat menghubungkan jutaan pengguna, tetapi tata kelolalah yang memastikan hubungan itu tetap aman dan berkelanjutan.
Persoalannya, kepercayaan menjadi semakin mahal di era digital. Ketika transaksi dilakukan tatap muka, risiko biasanya dapat dikenali secara langsung. Namun ketika transaksi berlangsung melalui aplikasi, jaringan data, dan platform digital yang terhubung lintas negara, risiko berubah menjadi jauh lebih kompleks. Penipuan digital, pencurian data, serangan siber, hingga kejahatan keuangan lintas yurisdiksi muncul sebagai tantangan baru yang tidak pernah dihadapi ekonomi konvensional dalam skala sebesar saat ini.
Ketika Inovasi Bergerak Lebih Cepat daripada Literasi
Indonesia sesungguhnya berada dalam posisi yang menarik. Di satu sisi, transformasi digital berkembang sangat pesat. Pada semester pertama 2026, transaksi QRIS mencapai 12,55 miliar transaksi dengan nilai sekitar Rp600,7 triliun. Jumlah penggunanya telah melampaui 66 juta orang dan didukung hampir 45 juta merchant yang sebagian besar merupakan UMKM.
Angka tersebut menunjukkan keberhasilan besar transformasi sistem pembayaran Indonesia. Dalam waktu relatif singkat, QRIS telah berkembang dari sekadar instrumen pembayaran menjadi infrastruktur ekonomi digital nasional. Bagi pelaku UMKM, QRIS membuka akses pasar yang lebih luas. Bagi masyarakat, QRIS menciptakan transaksi yang lebih praktis dan efisien. Bagi negara, QRIS menjadi fondasi bagi ekonomi yang semakin terintegrasi.
Namun keberhasilan tersebut juga menghadirkan pertanyaan baru. Apakah peningkatan akses keuangan selalu berjalan beriringan dengan peningkatan pemahaman masyarakat?
Di sinilah muncul tantangan yang tidak kalah penting. Survei Nasional Literasi dan Inklusi Keuangan 2026 menunjukkan indeks inklusi keuangan telah mencapai 93,61 persen, sementara indeks literasi keuangan berada pada level 69,57 persen. Kesenjangan ini menunjukkan bahwa masyarakat semakin mudah mengakses layanan keuangan, tetapi kemampuan memahami risiko yang menyertainya belum berkembang dengan kecepatan yang sama.
Kondisi tersebut dapat diibaratkan seperti pembangunan jalan tol baru yang sangat modern. Kendaraan dapat melaju lebih cepat, tetapi tidak semua pengemudi memiliki kemampuan yang sama dalam menghadapi risiko di sepanjang perjalanan. Semakin tinggi kecepatan, semakin besar pula kebutuhan akan rambu-rambu, sistem keamanan, dan edukasi pengguna.
Karena itu, isu perlindungan konsumen tidak bisa lagi dipandang sebagai pelengkap dalam transformasi digital. Ia harus menjadi bagian inti dari arsitektur ekonomi digital itu sendiri. Inovasi yang tidak disertai perlindungan pada akhirnya hanya akan menciptakan kerentanan baru yang dapat menggerus kepercayaan publik.
Dari Perlindungan Konsumen Menuju Ketahanan Digital
Tantangan lain muncul dari karakter ekonomi digital yang semakin lintas batas. Penipuan digital hari ini tidak lagi mengenal batas negara. Data dapat berpindah dalam hitungan detik. Pelaku kejahatan dapat beroperasi dari yurisdiksi yang berbeda dengan korbannya. Dana dapat mengalir melalui berbagai sistem dan platform dalam waktu yang sangat singkat. Dalam konteks seperti ini, pendekatan nasional semata tidak lagi memadai.
Karena itulah seminar yang digelar Bank Indonesia mempertemukan berbagai institusi internasional seperti World Bank, OECD, ADB, UNODC, INTERPOL, hingga sejumlah bank sentral dari berbagai negara. Forum tersebut menunjukkan bahwa perlindungan konsumen digital telah berkembang menjadi agenda global. Tidak ada negara yang mampu menghadapinya sendirian.
Yang dipertaruhkan sesungguhnya bukan hanya keamanan transaksi. Yang dipertaruhkan adalah keberlanjutan ekonomi digital itu sendiri. Ketika masyarakat kehilangan kepercayaan terhadap platform digital, mereka akan kembali pada cara-cara transaksi yang lebih konvensional. Ketika pelaku usaha khawatir terhadap risiko siber, investasi digital dapat melambat. Ketika kejahatan digital meningkat tanpa pengawasan yang memadai, inklusi keuangan justru dapat mengalami kemunduran.
Karena itu, pernyataan Filianingsih bahwa "teknologi dapat memungkinkan tumbuhnya kepercayaan, tetapi teknologi semata tidak dapat menciptakannya" memiliki makna yang sangat strategis. Kepercayaan tidak lahir dari aplikasi yang lebih canggih. Kepercayaan lahir dari tata kelola yang baik, perlindungan yang efektif, penegakan hukum yang kuat, dan koordinasi yang berjalan secara konsisten.
Di sinilah relevansi Blueprint Sistem Pembayaran Indonesia 2030 menjadi semakin jelas. Melalui pendekatan 4I-RD yang mencakup Infrastruktur, Industri, Inovasi, Internasional, dan Rupiah Digital, Bank Indonesia tidak hanya membangun teknologi pembayaran, tetapi juga berupaya membangun ekosistem kepercayaan yang menopang teknologi tersebut.
Kepercayaan sebagai Mata Uang Baru
Dalam sejarah ekonomi, setiap era memiliki sumber kekuatannya sendiri. Revolusi industri bertumpu pada mesin. Era globalisasi bertumpu pada perdagangan. Ekonomi digital bertumpu pada data dan konektivitas.
Namun di atas semua itu, terdapat satu elemen yang nilainya semakin besar, yaitu kepercayaan.
Masyarakat mungkin tidak memahami bagaimana algoritma bekerja. Mereka mungkin tidak mengetahui bagaimana infrastruktur pembayaran dibangun. Namun masyarakat akan selalu memahami satu hal sederhana: apakah sistem tersebut dapat dipercaya atau tidak.
Itulah sebabnya masa depan ekonomi digital tidak akan ditentukan oleh siapa yang memiliki teknologi paling canggih, melainkan oleh siapa yang mampu membangun tingkat kepercayaan paling tinggi. Negara yang berhasil menjaga keamanan data, melindungi konsumennya, memperkuat literasi digital, dan merespons risiko secara cepat akan memiliki fondasi yang lebih kuat untuk berkembang di era digital.
Indonesia telah menunjukkan kemajuan yang signifikan dalam membangun ekosistem pembayaran digital. Tantangan berikutnya bukan lagi sekadar memperluas penggunaan teknologi, tetapi memastikan bahwa setiap inovasi yang lahir tetap berada dalam koridor kepercayaan publik.
Karena ekonomi digital sesungguhnya bukan hanya tentang transaksi yang semakin cepat. Ia adalah tentang bagaimana jutaan orang yang tidak saling mengenal tetap bersedia berinteraksi, bertransaksi, dan bekerja sama di ruang digital yang sama. Dan semua itu hanya mungkin terjadi ketika kepercayaan terus dijaga.
Di tengah ledakan inovasi digital yang semakin sulit dibendung, kepercayaan menjadi aset yang nilainya bahkan lebih besar daripada teknologi itu sendiri. Dari situlah perlindungan konsumen memperoleh arti yang jauh lebih luas. Ia bukan sekadar instrumen pengawasan. Ia adalah fondasi yang menentukan apakah transformasi digital akan bertahan sebagai mesin pertumbuhan ekonomi atau justru terhambat oleh krisis kepercayaan yang dibiarkan tumbuh tanpa kendali.