
Utang-Piutang Dibawa ke Medsos: Kapan Penagih Bisa Dilaporkan?
Mahasiswa UIN Syarif Hidayatullah Fakultas Syariah dan Hukum
·waktu baca 4 menit


Tulisan dari Mgilang Cr tidak mewakili pandangan dari redaksi kumparan
 Perbesar
pembukaan
Telat bayar utang memang bisa berujung masalah. Tapi bagaimana kalau foto KTP kita tiba-tiba dipasang di grup WhatsApp warga dengan tulisan “penipu”? Atau pesan penagihan dikirim ke seluruh kontak di ponsel kita? Maupun di post di story Instagram dengan tulisan yang mencela?
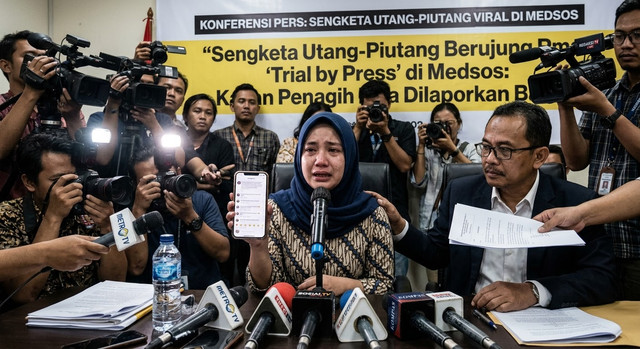
Di titik itu, urusan utang sudah bukan lagi sekadar soal uang. Media sosial berubah jadi “ruang sidang” tanpa hakim dan tanpa kesempatan membela diri. Pertanyaannya, seberapa jauh penagih boleh bertindak, dan kapan ia bisa dilaporkan balik?
Kronologi (ilustrasi)
Sebut saja Dodi (nama samaran). Dodi minjam duit Rp15 juta untuk biaya orang tuanya berobat.setelah beberapa bulan kemudian penghasilan Dodi kurang dan cicilannya nunggak tiga bulan.
Awalnya penagih nelpon dengan sopan. Lama-lama emosi si penagih sampai berubah jadi ancaman, bahkan di telpon malam-malam. Penagih juga hubungin atasan dan keluarga Dodi, lalu ngupload foto KTP-nya dengan tulisan “penipu” dan tulisan mencela.
Ternyata unggahan itu viral dan warganet ramai yang hujat Dodi. Dodi dipanggil atasannya. Karena kesal, Dodi balas di media sosial dan menyebut si penagih “preman”. Akhirnya kedua belah pihak saling mengancam lapor polisi. Masalah yang awalnya hanya soal cicilan berubah jadi perang nama baik.
Data
Kasus seperti ini bukan cerita langka. Sepanjang 2025, OJK menerima 26.220 pengaduan soal entitas keuangan ilegal, dan 21.249 di antaranya terkait pinjol ilegal. Di tahun yang sama, 2.422 nomor milik penagih pinjol ilegal diajukan untuk diblokir.
Soal cara menagih, OJK mencatat 1.672 pengaduan tentang perilaku penagih. Paling banyak datang dari pinjaman online (1.106), disusul perbankan (387) dan perusahaan pembiayaan (179). Jadi keluhan soal cara menagih muncul di berbagai jenis lembaga keuangan, bukan hanya pinjol.
Pendapat Pakar
Soal siapa yang boleh melaporkan pencemaran nama baik, Yusril Ihza Mahendra menjelaskan bahwa menurut putusan MK, pelapor pencemaran nama baik haruslah individu, bukan institusi. Menurutnya, pihak yang ingin menempuh jalur hukum lain tetap dipersilakan, tetapi bukan lewat delik pencemaran nama baik.
Pandangan serupa datang dari Komisioner Kompolnas, Choirul Anam. Ia menyebut putusan MK itu menjadi pedoman bahwa institusi dan badan hukum tidak bisa memakai pasal pencemaran nama baik.
Ini penting karena pemberi pinjaman sering berupa perusahaan, sedangkan peminjam adalah orang perorangan.
Analisis Hukum
1. Utang adalah urusan perdata. Orang yang tidak mampu membayar utang tidak boleh dipenjara hanya karena itu. Aturannya ada di Pasal 19 ayat (2) UU HAM. Jadi menagih utang tidak boleh berubah menjadi menghukum atau mempermalukan.
2. Penagihan lembaga keuangan punya aturan jelas. Berdasarkan POJK 22/2023, pinjol dilarang memakai ancaman, intimidasi, dan unsur SARA saat menagih. Penagih yang bekerja sama dengan pinjol pun menjadi tanggung jawab perusahaannya. Penagihan juga tidak boleh memakai ancaman, kekerasan, atau cara yang mempermalukan konsumen. OJK menambahkan bahwa penagih tidak boleh menagih ke orang lain selain debitur dan tidak boleh menyebarkan data pribadi atau informasi utang. Untuk pelanggaran berat, UU P2SK mengancam pidana penjara 2 sampai 10 tahun dan denda Rp25 miliar sampai Rp250 miliar.
3. Penagih yang mempermalukan di medsos bisa dilaporkan. Beberapa aturan yang bisa dipakai:
Pasal 27A UU ITE dan Pasal 433 KUHP baru, jika penagih menuduh dan merusak nama baik seseorang di internet.
UU Pelindungan Data Pribadi, jika KTP, nomor telepon, atau data utang disebar tanpa hak.
Pasal 29 UU ITE, jika pesan berisi ancaman atau menakut-nakuti.
Alasan “demi kepentingan umum” juga sulit dipakai penagih. Memang, Pasal 45 ayat (7) UU ITE tidak memidana perbuatan yang dilakukan demi kepentingan umum atau karena terpaksa membela diri. Tapi utang pribadi yang dipajang untuk menekan debitur biasanya tidak termasuk kepentingan umum.
4. Putusan MK membatasi siapa yang bisa melapor. Lewat Putusan 105/PUU-XXII/2024, MK menegaskan bahwa lembaga pemerintah, institusi, korporasi, profesi, dan jabatan tidak bisa mengadu pencemaran nama baik berdasarkan Pasal 27A UU ITE. Artinya, debitur perorangan yang namanya dirusak bisa melapor. Sebaliknya, perusahaan pemberi pinjaman tidak bisa memakai pasal itu terhadap debitur yang mengeluh di medsos. Perusahaan tetap punya jalur lain, yaitu somasi dan gugatan perdata.
Kaitannya dengan Pancasila. Sila kedua (kemanusiaan yang adil dan beradab) melarang cara menagih yang merendahkan martabat orang. Sila keempat mengajarkan penyelesaian lewat musyawarah, bukan keributan di depan publik. Sila kelima (keadilan sosial) mengingatkan bahwa pihak yang lebih lemah perlu dilindungi aturan.
Pendapat Pribadi
Menurut saya sendiri, mempermalukan orang di media sosial demi menagih utang adalah jalan pintas yang keliru, karna dapat menimbulkan masalah baru. Jalur hukum memang lambat, sedangkan tekanan sosial terasa cepat dan murah. Tapi rasa malu bukan bukti, dan viral bukan cara yang benar untuk menagih utang.
Saya juga tidak membela debitur secara membabi buta. Ada yang memang sengaja tidak mau membayar, dan ada pula yang membalas dengan tuduhan palsu sehingga bisa ikut dipidana. Prinsipnya sama untuk kedua pihak: utang tetap harus dibayar, dan martabat tetap harus dijaga. Menagih itu hak, mempermalukan bukan hak.
Simpulan dan Solusi
Penagih bisa dilaporkan balik ketika caranya sudah melewati batas, yaitu mengancam, menyebar data pribadi, atau menuduh dan mempermalukan di ruang publik. Aturannya sebenarnya sudah lengkap. Tantangannya ada pada kesadaran dan penegakannya.
Yang bisa dilakukan:
1. Debitur: simpan semua bukti (tangkapan layar, rekaman, riwayat chat). Lapor ke OJK lewat Kontak 157, ke Satgas PASTI jika pinjolnya ilegal, dan ke polisi jika ada ancaman atau data disebarkan. Tetap tunjukkan itikad baik, misalnya dengan meminta keringanan cicilan.
2. Pemberi pinjaman: tempuh somasi, mediasi, lembaga penyelesaian sengketa sektor jasa keuangan, atau gugatan perdata. Awasi juga perilaku penagih pihak ketiga.
3. Masyarakat: jangan ikut membagikan unggahan yang menghakimi. Menyebarkan data pribadi orang lain bisa berurusan dengan hukum.
4. Pemerintah dan platform: percepat penindakan dan penghapusan konten yang melanggar.
Utang seharusnya selesai lewat perjanjian dan hukum, bukan lewat viral.