
Insentif Pajak Dorong Ekonomi, tetapi Apakah Manfaatnya Dirasakan Masyarakat?


Tulisan dari Diana sari tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Insentif pajak dirancang untuk menjaga daya beli dan mendorong usaha, tetapi keberhasilannya tidak cukup diukur dari besarnya fasilitas. Yang lebih penting adalah manfaat nyata yang dirasakan masyarakat dan perekonomian.
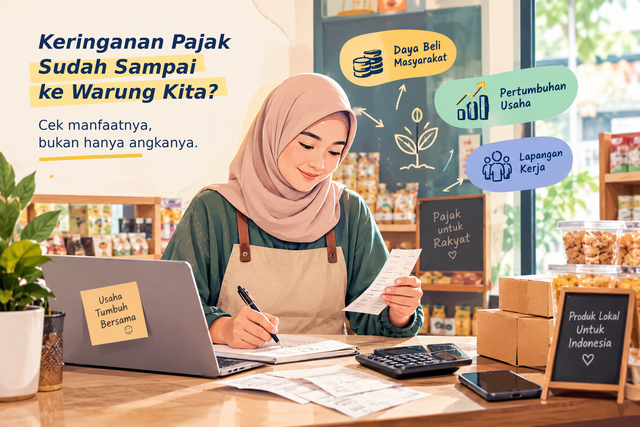
Seorang pemilik toko kelontong membuka tokonya sejak pagi. Ia menata barang, melayani pembeli, dan mencatat pemasukan hari itu. Di tengah harga yang berubah-ubah dan biaya operasional yang terus berjalan, ia berharap daya beli masyarakat tetap terjaga.
Di sisi lain, pemerintah punya berbagai instrumen untuk menjaga aktivitas ekonomi. Salah satunya insentif pajak, yaitu fasilitas yang membuat pajak tertentu dibebaskan, dikurangi, atau ditanggung pemerintah sesuai ketentuan.
Lantas, ketika insentif diberikan, apakah manfaatnya benar-benar sampai ke masyarakat?
Insentif Pajak Bukan Sekadar Pajak yang Tidak Dipungut
Menurut Menteri Keuangan, insentif perpajakan adalah instrumen fiskal untuk menjaga daya beli, memperkuat investasi, dan meningkatkan daya saing. Bentuknya bisa berupa pembebasan pajak, pengurangan pajak, maupun tarif pajak khusus bagi berbagai kelompok.
Nilainya tidak kecil. Menteri Keuangan memperkirakan insentif perpajakan pada 2026 mencapai Rp576,4 triliun, setara 2,24 persen dari produk domestik bruto. Dana itu tidak dimasukkan ke otoritas pajak, tetapi diharapkan terus beredar di masyarakat dan memperkuat konsumsi serta investasi.
Contohnya, PMK 105/2025 menanggung PPh Pasal 21 bagi pegawai di lima sektor padat karya, yaitu alas kaki, tekstil dan pakaian jadi, furnitur, kulit dan barang dari kulit, serta pariwisata. Pegawai yang memenuhi kriteria, antara lain berpenghasilan bruto tetap tidak lebih dari Rp10 juta per bulan, menerima manfaatnya sepanjang 2026. Pajak yang dipotong dibayarkan tunai oleh pemberi kerja, sehingga pekerja merasakannya lewat penghasilan yang diterima.
Harapannya, tambahan penghasilan itu dibelanjakan dan ikut menggerakkan usaha seperti toko kelontong tadi. Namun, harapan belum sama dengan hasil. Konsumsi juga dipengaruhi harga barang, kepastian kerja, dan kebutuhan rumah tangga.
Dunia Usaha Mendapat Keringanan, Apakah Lapangan Kerja Bertambah?
Misalnya, sebuah perusahaan memperoleh fasilitas pajak untuk mendukung investasi. Ruang keuangannya menjadi lebih besar dan dana itu berpotensi dipakai untuk membeli mesin, memperluas produksi, atau merekrut pekerja.
Akan tetapi, itu bukan kepastian. Permintaan pasar yang melemah bisa membuat ekspansi ditunda, atau dana lebih dipilih untuk menjaga arus kas dan menghadapi ketidakpastian bisnis.
Karena itu, menghitung berapa perusahaan yang menerima fasilitas belum cukup. Wakil Menteri Keuangan menyatakan pada 16 September 2026 bahwa insentif perlu dievaluasi dengan mempertimbangkan biaya fiskalnya, agar benar-benar menghasilkan tambahan investasi, lapangan kerja, dan produktivitas. Nilai investasi yang tercatat setelah insentif diberikan belum tentu seluruhnya hasil kebijakan itu, sebab sebagian perusahaan mungkin memang sudah berencana berinvestasi sebelumnya.
Ada Biaya yang Tidak Selalu Terlihat
Insentif memberi manfaat bagi penerimanya, tetapi ada konsekuensi bagi keuangan negara, yakni penerimaan yang tidak dipungut. Dalam pelaporan fiskal, potensi penerimaan yang hilang karena fasilitas perpajakan dikenal sebagai belanja perpajakan atau tax expenditure.
Angka yang besar belum membuktikan suatu insentif efektif atau tidak efektif. Yang perlu ditanyakan adalah tujuan fasilitasnya, siapa penerimanya, dan hasil apa yang dicapai. Jika insentif mendorong investasi produktif, membuka lapangan kerja, atau membantu kelompok yang membutuhkan, manfaatnya mungkin sepadan dengan biayanya. Sebaliknya, jika lebih banyak dinikmati kegiatan yang tetap berjalan tanpa keringanan, tambahan manfaat ekonominya bisa terbatas.
Siapa yang Sebenarnya Menikmati Manfaatnya?
Penerima insentif secara administratif belum tentu satu-satunya pihak yang menikmati manfaat akhirnya. Perusahaan bisa memakai ruang keuangannya untuk investasi atau menambah pekerja, tetapi bisa juga untuk memperkuat cadangan dana atau keuntungan.
Pilihan itu tidak otomatis buruk, karena perusahaan yang sehat lebih mampu bertahan dan berinvestasi pada masa depan. Namun, jika tujuan kebijakan adalah menjaga daya beli, perlu diperiksa apakah manfaatnya benar-benar menjangkau kelompok sasaran.
Di sinilah keterbukaan informasi berperan. Publik tidak perlu mengetahui rahasia perpajakan tiap perusahaan, tetapi perlu gambaran yang memadai tentang tujuan, biaya, dan hasil kebijakan secara agregat.
Jadi, Apa yang Harus Dipahami?
Evaluasi bisa dimulai dari pertanyaan sederhana. Apakah investasi bertambah? Apakah lapangan kerja tercipta atau dipertahankan? Apakah kelompok sasaran merasakan manfaatnya?
Jawabannya butuh data dan perbandingan yang tepat, karena perubahan ekonomi juga dipengaruhi permintaan pasar, suku bunga, harga energi, dan kondisi global. Evaluasi pun tidak berarti insentif langsung dihentikan bila hasilnya belum terlihat. Bisa jadi kebijakan butuh waktu, atau desainnya perlu diperbaiki agar lebih tepat sasaran.
Pada akhirnya, insentif pajak bukan sekadar soal siapa yang mendapat keringanan dan berapa nilainya, tetapi apakah keringanan itu membantu mencapai tujuan yang dijanjikan.
Catatan: Artikel ini bersifat edukasi umum dan analisis. Contoh pemilik toko dan perusahaan hanya ilustrasi. Angka insentif pajak 2026 merupakan perkiraan pemerintah dan dapat berubah. Penilaian dampak insentif memerlukan data dan evaluasi resmi.